我的網誌
美中稀土停戰協議即將到期、格陵蘭資源管制條款上路,關鍵礦產再度成為地緣政治與投資市場焦點。分析師點名 Idaho Strategic Resources(IDR)、MP Materials(MP)與多檔 ETF,揭露資源安全與投資風險的拉鋸戰。
全球關鍵礦產戰局再度升溫,這次焦點從北京與華盛頓談判桌一路延伸到北極圈的格陵蘭。隨著美國總統 Donald Trump 與中國國家主席習近平(Xi Jinping)的會晤,稀土與關鍵金屬供應安全被擺上優先議程;同時,美國與丹麥就格陵蘭資源控制達成的新協議,也讓這座冰雪島嶼搖身變成地緣政治與資本市場的交會點。

在引人關注的美丹格陵蘭協議中,一項核心條款清楚揭示局勢變化:未來,來自北約(NATO)及歐盟以外的投資人,不得取得格陵蘭資源開採產業的控制權、重大影響力,甚至不得取得非公開資訊。換言之,這項規定幾乎等同於在格陵蘭稀土與其他關鍵礦藏外層,加上一道制度鐵幕,劍指排除中國等非盟友國家在當地布局。儘管協議並未立即核發任何新採礦執照,也沒有現金直接流入在地企業,但對未來產權與控制權的界線已畫得相當明確。
在這樣的背景下,市場目光自然集中在已卡位格陵蘭的企業。握有格陵蘭「唯一稀土開採許可」的 Critical Metals(CRML),被視為未來可能扮演關鍵角色的標的。不過,目前距離量產仍有數年時間,開發風險與不確定性偏高,分析師也強調,即便掌握許可證,短期並非最佳投資選擇,而是需要長線盯盤的觀察名單。
然而,真正牽動全球關鍵礦產價格與供應的,仍是美中關係。美國與中國正在協商延長 11 月將到期的「稀土停戰」協議,一旦北京維持「開閥供應」的策略,市場現貨價格恐持續承壓,以現貨售價為主的企業首當其衝。United States Antimony(UAMY)就是鮮明例子,該公司因銻(antimony)價格走弱,已將 2026 年營收預估「砍半」,顯示對單一金屬價格敏感的企業,在地緣政治「和平但低價」情境下反而遭受重挫。
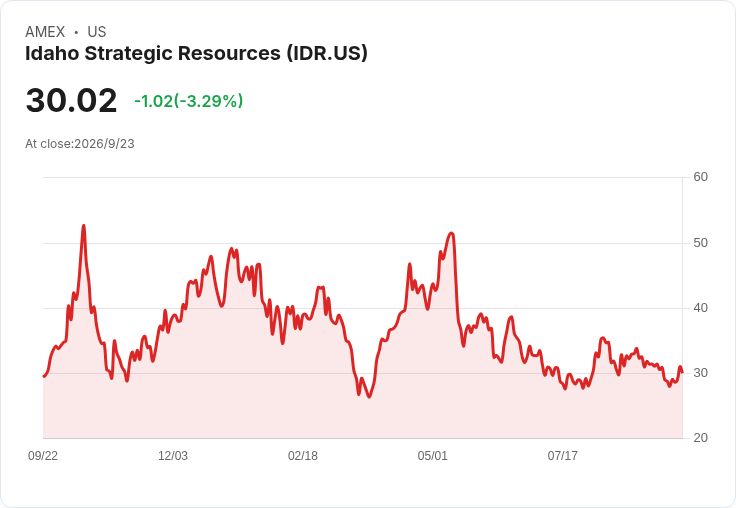
在眾多標的中,Seeking Alpha 分析師 Everyday Options 看好 Idaho Strategic Resources(IDR),認為這家公司最具防禦韌性。關鍵在於,它並不完全仰賴地緣政治事件炒作稀土題材,而是透過美國境內具獲利能力的金礦業務,為稀土探勘提供現金流。IDR 在 Lemhi Pass 與 Diamond Creek 等美國稀土潛力區進行探勘,同時維持金礦獲利,降低對美中談判結果與稀土現貨價的敏感度。對在意基本面與風險控管的投資人而言,這種「金礦養稀土」模式,比純粹依賴未來開採許可與補貼的公司,結構更穩健。
另一位分析師 CAN Analyst 則選擇以「籃子」方式分散風險,偏好 Sprott Critical Materials ETF(SETM)。這檔 ETF 包含銅、鈾、鋰、銀與稀土等多種關鍵礦產企業,主要持股包括 Freeport-McMoRan(FCX)、Cameco(CCJ)以及 Lynas(LYSCF) 等已具規模的生產者。這種配置優點在於,結果取決於多種商品市場表現,不會押錯單一金屬或個股。但他也明白提醒,即便透過 ETF 分散標的,仍無法對抗商品價格的周期波動,本質上仍屬高風險投資。
相較之下,Grassroots Trading 則點名 MP Materials(MP)是目前最具代表性的稀土企業。理由並非資源故事有多夢幻,而是 MP 已經從「擁有重要礦藏」走向「運作真實產業」,並與美國政府建立極具保護性的合作架構。美國國防部為 MP 的 NdPr(釹鐠混合物)提供長達 10 年、每公斤 110 美元的價格地板,同時承諾在 MP 規劃中的 10 倍磁體產能擴張計畫中,包下全部產出 10 年。這樣的保障程度,對任何礦業公司都是罕見的政策紅利,也使 MP 在產能擴張與投資規劃上具備高度可預測性。
在執行面上,MP 也交出頗為亮眼的成績單。最新一季 NdPr 產量年增 41%,顯示稀土分離及加工能力持續放大;旗下 Magnetics 事業在美國磁體廠擴產過程中,已錄得正向調整後 EBITDA,代表下游高附加價值業務開始穩定貢獻現金流。再加上手中約 14.5 億美元的現金及短期投資部位,MP 在資本支出與技術升級上有充足彈藥,難怪市值已逼近 87 億美元,不再是被埋沒的冷門股,而是關鍵礦產板塊的核心指標。
在重稀土領域,USA Rare Earth(USAR)則透過與 Serra Verde 結盟,取得重稀土供應的戰略優勢,並搭配一筆約 15.5 億美元、由政府支持的長期採購安排(off-take vehicle),進一步強化財務與市場保障。這種「政府背書+長約鎖量」模式,與 MP 的合作框架頗為相似,也彰顯美國為了降低對中國稀土依賴,已不是只在外交談判上喊話,而是實際拿出真金白銀與政策工具,扶植本土供應鏈。
若從更高層次來看,美國推動多元關鍵礦產投資布局,不只出現在 MP 或 USAR 這類稀土企業,也包含透過 Sprott Rare Earths Ex-China ETF(REXC) 等基金,刻意避開中國供應鏈,轉向美國與盟友國家資源。REXC 中亦持有 IDR 等標的,構成「稀土去中化」的投資組合。再加上 SETM 納入銅、鋰、鈾等多種關鍵金屬,從電動車電池到核能、再到再生能源基礎設施,幾乎將整個能源轉型所需的戰略物資全部涵蓋。
然而,投資關鍵礦產並非單向樂觀劇情。商品價格循環仍可能讓短期股價大起大落;許多開發案尚需大量融資、環評與採礦許可,政策風險與執行風險交織。此外,稀土停戰協議若被延長,短期供應緊張疑慮降溫,「安全溢價」回吐,反而讓以稀土題材炒作的股票承壓。反之,若談判破裂、供應再度被視為戰略武器,雖然價格可能飆升,但也可能伴隨全球製造業成本大幅上揚及更劇烈波動。
在格局快速變化之際,對投資人來說,關鍵礦產不再只是「下一個風口」的口號,而是實實在在牽動地緣政治、產業安全與投資組合風險的核心議題。如何在美中稀土停戰延長與否、格陵蘭資源管制、政府補貼與長約保護之間取得平衡,將成為接下來數年資本市場的重要考題。未來關鍵礦產的投資故事,恐怕不再只是「誰挖到最多」的比賽,而是「誰在最複雜的政治與價格環境中,活得最久、賺得最穩」的耐力戰。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。