我的網誌
【我們想讓你知道】
房貸照繳、卡費也沒欠,為什麼一場減薪或意外,就可能讓家庭開始借錢周轉?本文從家庭財務轉折出發,帶你及早算清現金流,補足缺口,避免家庭財務一步步失控。
撰文:李亞珊
王姵文 小檔案
AFP理財規劃顧問、RFA退休理財規劃顧問,長期投入家庭財務諮詢;經營臉書粉專「黑媽家庭經濟研究所」,分享財商與防債觀念。
陳彥行 小檔案
台灣大學財務金融學系教授,主講台大開放式課程「財務幸福自我養成計畫」,推廣家庭財務、借貸、投資與風險管理等實用理財觀念。
點擊連結,觀看陳彥行的「財務幸福自我養成計畫」:https://cmy.tw/00D5Kv。
房貸照繳、信用卡每期全額付清,就代表家庭財務安全嗎?
47歲的建宏和45歲的佩珊(皆為化名)育有兩名孩子,同時要照顧年邁父親;兩人每月實領薪資約11萬2,000元,扣掉房貸、車貸、保費、孩子教育、父親醫療及全家基本生活開銷,每月約花10萬7,000元,還能餘下5,000元。因房貸照繳、卡費也能全額付清,夫妻倆一直認為財務「還算正常」。
直到建宏公司縮編,家庭收入減少,父親又在此時中風,增加復健和照顧費,原本每月多出5,000元的餘裕,變成每月負4~5萬元的資金缺口。兩人先拿存款支應,再把醫療費、學費改成分期,並陸續申請65萬元信貸、向親友借20萬元,才暫時解決燃眉之急。
避免家庭財務全面失控 填補缺口也要緊縮支出
上述案例,是AFP理財規劃顧問王姵文(黑媽)所輔導的家庭之一,她直言,這種突然走向負債的情況其實並不少見。
王姵文將家庭債務惡化分成5個階段,從「沒有結餘」、「必要支出開始分期」、「用信用補現金缺口」,一路發展到「以債養債」,最後才是「全面失控」。對照建宏、佩珊的情況,他們其實已從第1階段一路走到第3階段。
原本每月只剩5,000元,代表家庭資金幾乎沒有緩衝;父親中風後,又把醫療費、學費改成分期,進入「必要支出分期」;之後再申請65萬元信貸、向親友借款填補缺口,則已進入「用信用補缺口」的階段。即使房貸和卡費仍正常繳款,也不代表財務安全;若收支結構沒有改善,下一步就可能進入借新還舊的「以債養債」。
針對兩人的情況,王姵文建議,第一步不是再找新的借款,而是重新盤點全家未來30天確定會進來的收入、現金與存款,再列出基本生活、必要醫療等開銷,以及每筆債務的最低繳款額與日期,算清楚30天內「一定要付多少」,再重新安排支出的優先順序。
除了每月生活費與貸款,也要把學費、保費、稅金等可預期支出,以及新增的醫療與照顧費一併納入;若算完每月仍是負數,就不是短期周轉能解決的情況,而是現有收入已撐不起目前的支出結構。
此時應先維持基本生活、必要醫療與照顧等支出,再緊縮補習、才藝課等費用,並延後旅遊、裝修、換車等大額消費。佩珊若因陪診與照顧影響到工作,夫妻倆也得重新安排照顧分工;若已持續借款周轉,則應在全面逾期前與銀行討論繳款金額或週期調整,必要時尋求專業債務諮詢。
平時編列年度支出 避免落入債務黑洞
回過頭來看,若想杜絕債務的發生,就必須從源頭做起,而第一步就是編列家庭的年度預算。
台灣大學財務金融學系教授陳彥行指出,編列年度預算要先回答「哪個月會缺錢」。例如一年學費、保費、稅金共12萬元,每月就應先留1萬元,即使錢還在帳戶裡,也不算自由結餘。
編列年度預算還能幫助分辨「支出時間差」和「結構性短缺」。若全年收入足以支應全年支出,只是費用集中在少數月份,前幾個月先存下足夠金額即可;若生活費、貸款與已知支出全算入後,每月仍是負數,就不是預先分配收入可以解決。
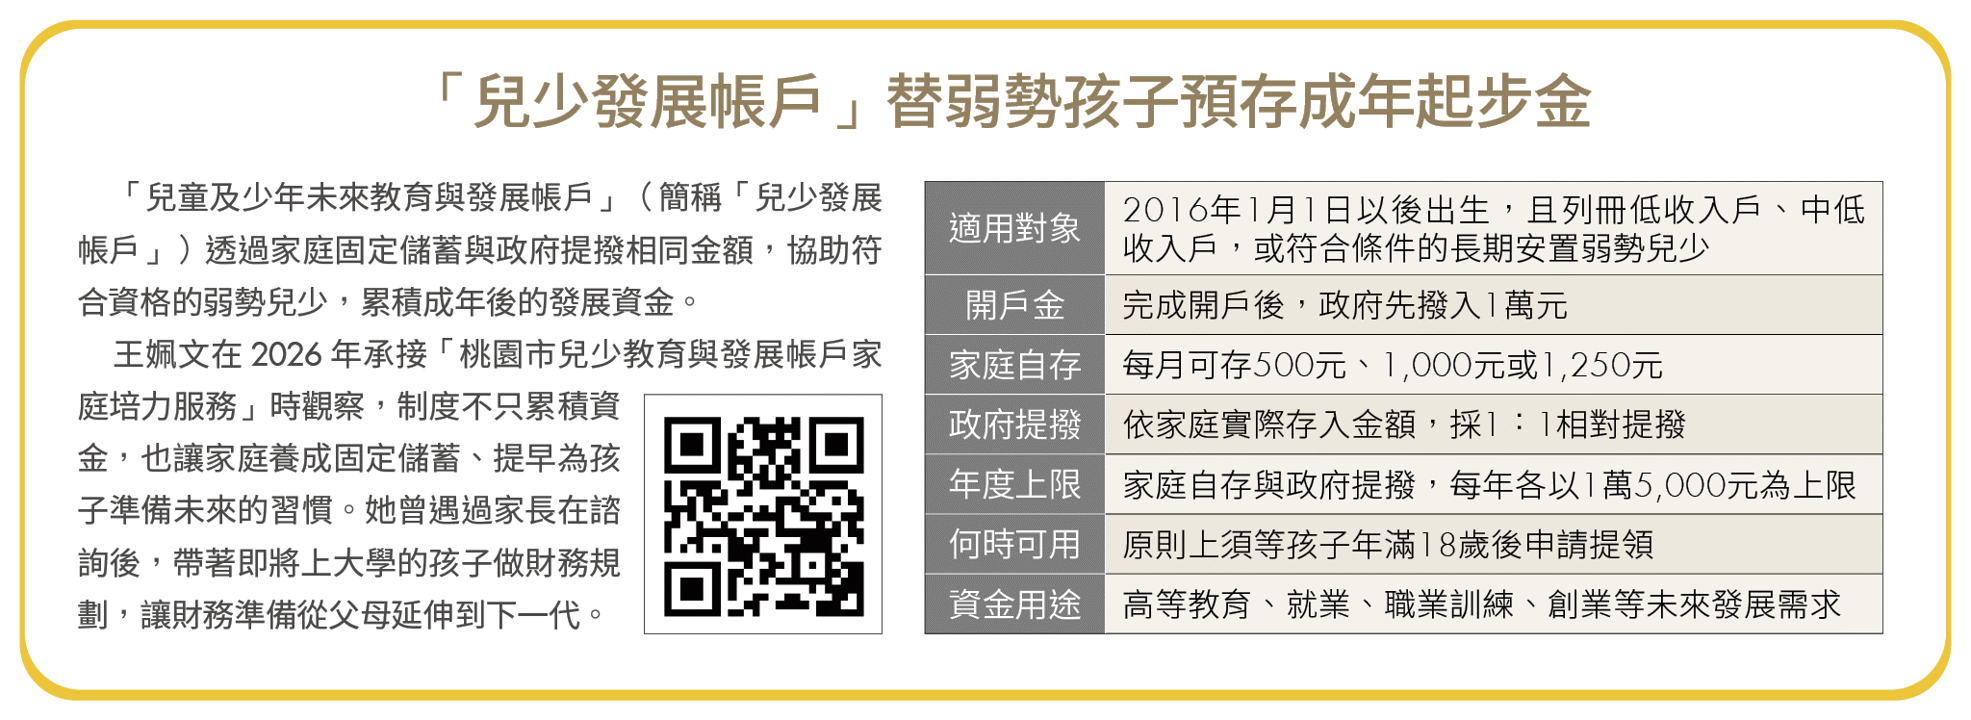
除了眼前的學費、保費,孩子未來的升學或創業基金,也可提早與家庭生活費分開準備。王姵文也建議,符合資格的弱勢家庭,可考慮申請「兒童及少年未來教育與發展帳戶」,透過家庭固定儲蓄與政府協助提撥,逐步累積孩子未來的可用資金。
應急資金哪裡來?取決資產變現速度
年度預算雖能應付可預期支出,但失業、疾病、意外則要靠可立即動用的資產來支應。對此陳彥行建議,家庭應準備3到6個月生活開銷作為緊急預備金,並按變現速度盤點資產。
例如現金、活存、定存等,即屬於可快速動用且相對穩定的資產;而股票、基金雖能隨時賣出或贖回,但若失業時正逢市場下跌,可能被迫在低點變現;至於房地產的變現時間更長,在緊急時往往派不上用場。
因此家庭可做一次壓力測試:假設下個月收入驟減,在不賣股票、不新增貸款的前提下,現金類資產能支撐房貸、基本生活與必要醫療支出幾個月?若連3個月都撐不到,即使帳面資產再多,現金流仍不足夠;此時就要縮減開支,或是設法增加現金流。
家庭防債的關鍵,應先把未來支出納入現金流,同時確認資金還能撐多久;收支一轉負就立即調整,越有機會在借貸之前修正,而不是用下一筆債填補上一個財務缺口。
家庭負債惡化5階段
階段1:每月零結餘
薪水一進來就被房貸、保費、卡費與生活費用完;年繳保費、學費、稅金要靠獎金支應,甚至開始挪用緊急預備金,月底沒有任何資金緩衝。
階段2:必要支出改採分期付款
學費、保費、醫療費等必要支出開始改為分期付款;分期本身並非問題,但日常必要支出需靠分期支應,代表收入已無法支撐目前的開銷。
階段3:用信用補缺口
開始辦小額信貸、刷卡分期或整合卡費,希望降低每月付款壓力;但若收入與支出結構沒有改變,舊卡債清掉後,很容易再長出新的欠款。
階段4:以債養債
開始借新還舊、以保單借款,甚至向親友借錢來繳付銀行帳單,表面上可能仍「正常繳款」,實際上債務總額與利息已持續增加。
階段5:債務全面失控
開始搞不清楚每筆債務的餘額、利率與繳款日,甚至必須在房貸、卡費與醫療費之間選擇先付哪一筆,或對家人隱瞞債務。
陳彥行推薦 家庭理財好書
書目1:《雙薪家庭理財聖經》
作者:拉米特.塞提
陳彥行認為,這本書值得借鏡的是「伴侶談錢的順序」:不要一開口就問誰花太多、哪裡要省,而是先談兩人想過什麼生活、希望把錢花在哪裡,再回頭討論要如何存錢與分配。
書目2:《與家人的財務界線》
作者:李雅雯(十方)
三明治族的錢有限,上有父母、下有孩子,還得顧自己的退休。陳彥行指出,家人彼此扶持沒有錯,但仍須劃出能負擔的範圍;若每一次家人出現財務缺口都由自己承接,最後可能會被拖入風險。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)文章出處:《Money錢》2026年9月號下載「錢雜誌App」隨時隨地掌握財經脈動