我的網誌
科技股最近真的不好抱。
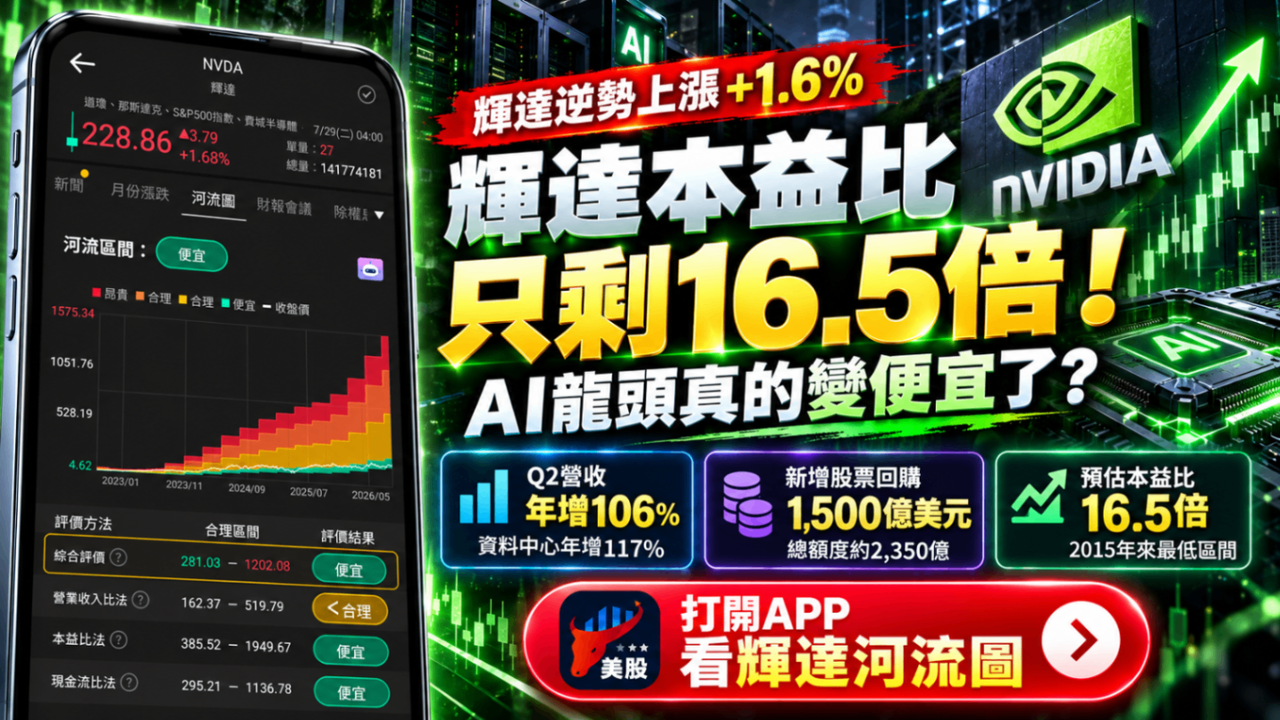
美國 10 年期公債殖利率一度衝到 5.27%,那斯達克、標普 500 同步下跌,很多 AI 股又開始被賣。結果就在這種盤面下,輝達(NVDA)反而逆勢上漲約 1.6%,還宣布新增 1,500 億美元股票回購授權。
更讓人意外的是,輝達未來 12 個月預估本益比現在只剩約 16.5 倍,來到 2015 年以來最低區間。
一間營收還在翻倍成長的 AI 龍頭,竟然被壓到十幾倍本益比。
這到底是難得的便宜價,還是另一個「看起來很便宜」的陷阱?
先別被1,500億美元嚇到,輝達不是明天就全部買完
先釐清一件事。
輝達這次增加的是 1,500 億美元回購「額度」,加上原本剩餘額度後,目前可用回購規模約 2,350 億美元。
公司可以在未來視股價、市況與現金狀況慢慢買,並非立刻拿 1,500 億美元掃貨。
所以「大回購」不等於股價一定會噴。
真正重要的是,輝達現在確實有能力買。
最新一季,輝達營收來到 962 億美元,年增 106%;其中資料中心營收 890 億美元,年增 117%。今年上半年,公司產生約 699 億美元自由現金流。
自由現金流可以簡單理解成:公司做完生意、花完必要投資後,真正剩下來能自由運用的現金。
這些錢可以拿來繼續研發、併購,也可以拿來把自己的股票買回來。
因此這次回購真正透露的訊號是:輝達已經賺到有能力一邊衝 AI,一邊大量回饋股東。
16.5倍本益比到底有多低?
本益比就是「投資人願意為公司每 1 元獲利付多少錢」。
假設一間公司每股一年賺 10 美元,股價 200 美元,本益比就是 20 倍。
輝達現在大約只有 16.5 倍預估本益比,過去 15 年平均則接近 30 倍。
光看這個數字,確實很便宜。
問題是,股票便不便宜,不能只看「P」,還要看後面的「E」。
這個 E,就是每股盈餘。
如果未來輝達的獲利繼續往上,那 16.5 倍真的可能便宜;但如果華爾街現在把未來獲利估得太高,明年開始一路往下修,那今天看到的低本益比,很快就會消失。
這就是現在最大的爭議。
公司還在高速成長,市場到底在怕什麼?
輝達最新季度營收還成長 106%,管理層甚至預期 FY2028 營收仍可能成長約 70%。
照理來說,一間還能成長這麼快的公司,很少只剩十幾倍本益比。
這代表投資人已經開始往更後面看。
大家怕的,是微軟(MSFT)、Meta(META)、Alphabet(GOOGL)、亞馬遜(AMZN)現在每年砸進 AI 資料中心的巨額資金,到 2028、2029 年還能不能繼續這麼猛。
如果 AI 投資速度開始下降:
雲端巨頭少蓋一點資料中心,會先影響 GPU 訂單;GPU 訂單增速下降,又會影響輝達營收;營收成長放慢後,投資人願意給的本益比也可能繼續降低。
所以輝達現在真正面對的是兩個問題一起來。
獲利還能長多快?市場還願意給多少本益比?
只要其中一個往下,股價就會有壓力。
更麻煩的是,10年債已經衝到5.27%
這也是近期科技股一直很難漲的原因。
當 10 年期美債殖利率來到 5% 以上,投資人放在相對低風險的美國公債,就已經可以拿到很高的報酬。
這時候要投資波動更大的科技股,投資人自然會要求更便宜的價格。
所以即使輝達明天沒有少賣一顆 GPU,本益比也可能因為利率太高而被往下壓。
這件事同樣會影響你手上的 AMD(AMD)、博通(AVGO)、微軟、Meta,甚至整個那斯達克。
公司獲利沒有變差,股票照樣可能因為利率上升而跌。
這就是最近很多科技股投資人最難受的地方。
那持有輝達的人,這次回購有什麼用?
第一個影響,是股價下跌時多了一個潛在大買家。
如果基本面沒有突然轉差,公司可以利用自由現金流持續買回股票,讓下跌時多一層支撐。
第二個影響,是回購會讓市場上的股票數量減少。
假設公司總共賺 100 億美元,本來有 100 億股,每股就賺 1 美元;如果公司買回一部分股票,只剩 90 億股,即使總獲利沒變,每股能分到的獲利也會提高。
這代表未來即使輝達營收增速逐步放慢,回購仍可以幫助每股盈餘繼續成長。
這是輝達和很多純 AI 題材股最大的差別。
有些公司還在燒錢追 AI,輝達已經開始用 AI 賺來的現金大量買回自己。
這也會讓科技股開始更嚴重分化
如果連輝達這種營收翻倍、現金流龐大、又能回購股票的公司,都只剩 16.5 倍本益比,那些獲利還沒跟上的 AI 概念股,就會面臨更大的估值考驗。
接下來科技股很可能不再是「有 AI 就一起漲」。
市場會更挑剔。
誰的 AI 投資真的變成營收?
誰的營收真的變成獲利?
誰最後真的把錢留在公司?
這三個問題會越來越重要。
因此如果利率維持高檔,有真實獲利、現金流與回購能力的大型科技公司,抗壓性通常會比只靠未來故事撐估值的公司更高。
那輝達之外,機會可能在哪裡?
第一個值得看的,是 台積電(TSM)。
假設未來 AI 需求沒有消失,只是輝達的市占被 AMD 或大型科技公司自己的 AI 晶片分掉,台積電受到的影響可能相對小。
因為不論最後賣出去的是輝達 GPU、AMD GPU,還是 Google、亞馬遜自己設計的 AI 晶片,都還需要先進製程。
所以台積電更接近「整體 AI 晶片需求」這條線。
第二個是 博通(AVGO)。
如果 Google、Meta 等科技巨頭開始加速使用自己設計的客製化 AI 晶片,博通反而有機會吃到更多晶片設計與高速網路需求。
這代表未來可能出現一種情況:
AI 還在成長,但錢不再全部集中到輝達。
第三個就是 AMD。
AMD是最直接的競爭驗證。
如果未來輝達成長放慢,但 AMD 的 AI 晶片收入與市占持續提高,那代表問題主要是「蛋糕重新分配」。
但如果輝達、AMD、博通甚至台積電的獲利預期都一起被下修,那就要小心,問題可能已經升級成整體 AI 投資降溫。
輝達股價接下來怎麼走?
樂觀情境:AI支出繼續衝。
如果微軟、Meta、Alphabet、亞馬遜繼續提高 AI 投資,Rubin 新一代晶片順利放量,輝達未來每股盈餘持續被上修,那 16.5 倍本益比就會愈來愈顯得便宜。
短線回購提供支撐,1~3 個月可能逐步修復;如果獲利持續超預期,3~12 個月甚至可能重新獲得更高本益比。
基準情境:AI還在成長,但速度開始放慢。
輝達營收仍然增加,只是很難再年年翻倍。
這時股價可能進入高波動震盪,每次財報都重新確認「到底還能成長多快」。回購能支撐每股盈餘,但很難單靠回購讓股價一路往上。
保守情境:AI巨頭真的開始縮手。
如果雲端公司降低 AI 資本支出,GPU 訂單放慢,分析師開始下修輝達未來每股盈餘,那 16.5 倍就可能變成典型的「估值陷阱」。
短線回購可以減輕賣壓,但 1~3 個月股價仍可能跟著獲利預估往下;如果 AI 投資進入更長的降速期,3~12 個月估值也可能繼續承壓。
接下來只要盯3件事
輝達未來每股盈餘有沒有繼續被上修。
只要獲利預估繼續增加,16.5 倍就更有低估的可能;如果開始連續被下修,就要提高警覺。微軟、Meta、Alphabet、亞馬遜有沒有砍AI投資。
這幾家公司是真正買大量 GPU、蓋資料中心的大客戶。只要它們還在加碼,AI 基建需求就還有支撐。10年債能不能從5%以上掉下來。
利率如果回落,即使輝達獲利沒有突然加速,科技股也可能因為本益比壓力減輕而反彈;如果殖利率繼續往上,科技股還是很難舒服。
下一驗證點
下一個真正重要的數字,是輝達能不能完成下一季約 1,080 億美元營收指引,以及 Rubin 出貨後,市場有沒有繼續上修後續獲利預估。
同時還要看微軟、Meta、Alphabet、亞馬遜下一輪資本支出。
如果 AI 大客戶沒有縮手、輝達獲利還在往上,16.5 倍本益比就會變得非常有意思。
但只要 AI 支出與獲利預估開始同時往下,再大的股票回購,也很難單獨撐住一間 5 兆美元公司的股價。
現在買的人看好獲利續增;現在等的人在看AI支出會不會降速。