我的網誌
美國長短期公債殖利率齊創多年新高,股市估值承壓,但資金並未全面撤離:防務類股靠千億級戰機與軍艦合約穩住基本面,生技股則以關鍵罕病療法博取高風險高報酬,銀行與高股息標的成為收益型資金避風港,顯示美股資金結構正進入「高利率新常態」下的重新洗牌。
美國公債殖利率再度飆升,2年期、10年期與30年期齊創數十年新高,股市整體承壓,但從產業面觀察,資金並未單純撤離風險資產,而是出現明顯重新分配跡象:防務軍工股靠長期合約鎖定現金流,創新生技股以關鍵試驗數據激起投機買盤,傳統公用事業與食品股則以穩定股息吸引保守投資人,呈現美股在「高利率新常態」下的多軌道發展。

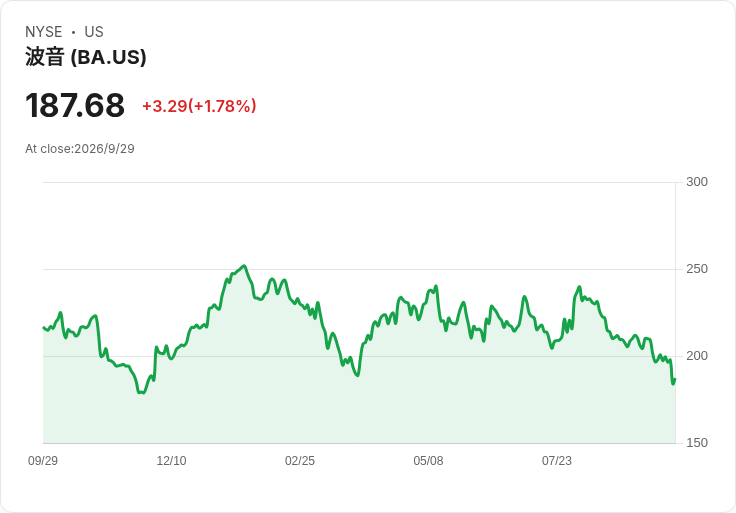
在防務產業方面,Boeing(BA)成為焦點。美國海軍選定該公司開發下一代艦載戰機F/A-XX,開出約200億美元合約,擊敗Northrop Grumman(NOC),為五角大廈近年最大規模戰鬥機競標之一。這項計畫預期在2030年代進入服役階段,未來從研發到量產,整體價值可能上看數千億美元,並攤延至數十年時間。對Boeing(BA)而言,這不只是單一案子,而是與先前空軍第六代戰機F-47專案相互呼應,為原本面臨老舊機型產線收縮的聖路易工廠注入長期命脈。
同樣受惠國防支出穩定成長的還有Huntington Ingalls Industries(HII)。該公司拿下美國海軍航母USS Harry S. Truman的大型翻修與補注核燃料合約,金額高達51億美元,另有小型無人水下載具Lionfish相關設備的契約修改案,增加約1.23億美元。兩者合計約52.3億美元工作量,工程將延續到2031年及2027年,為公司在船舶與水下無人系統領域奠定可預期的營收基礎。對投資人而言,這類長約在高利率、景氣不確定的環境下,成為防務族群相對抗跌的重要理由。
與軍工的長期穩定形成鮮明對比的,是高風險高報酬的創新生技股。Capricor Therapeutics(CAPR)股價在最新Duchenne肌肉萎縮症(DMD)試驗數據公布後大漲,關鍵在於其候選療法deramiocel於第31屆世界肌肉學會(World Muscle Society)年會上,釋出24個月HOPE-3三期試驗與開放延伸數據。試驗顯示,在以Performance of the Upper Limb 2.0量表評估上肢功能時,deramiocel在12個月時可將惡化速度減緩約54%,且統計顯著;延伸追蹤則提供早期用藥與延後用藥之間的差異,並與自然病程資料比對。
這些長期數據已納入向美國FDA提出的生物製劑許可申請重大修訂之中,意味著監管單位在審查過程會將其視為正式證據,而非單純學術追蹤。Capricor(CAPR)預計11月22日迎來PDUFA時程節點,然而變數仍大:FDA諮詢委員會先前就deramiocel在DMD心肌病變的效果投票認為證據不足,儘管對骨骼肌與上肢功能的討論較正面。這種「部分支持、部分保留」的態度,使得投資人必須在潛在重大突破與審查風險間權衡。
Capricor(CAPR)也藉同一場會議展示旗下StealthX外泌體技術的早期成果,包括以肌肉標靶胞外囊泡攜帶micro-dystrophin,作為可重複投藥的DMD療法構想,以及以類似平台傳遞酸性α-葡萄糖苷酶,作為Pompe病潛在治療途徑。雖然相關計畫仍屬前臨床階段,距離商業化仍遠,但在高利率壓縮成長股估值的背景下,市場對「真正具差異化技術」的關注度反而提高,顯示生技題材仍可在利率逆風中獲得資金青睞。
高利率環境下,收益型標的也逐漸受到重視。公用事業公司FirstEnergy(FE)宣布每季每股0.465美元股息,延續既有配息水準;食品巨擘General Mills(GIS)則維持每季每股0.61美元現金股利,推算前瞻殖利率約7.21%。另一方面,債券與收益型ETF同樣吸引尋求穩定現金流的資金,像是Hartford AAA CLO ETF(TRPA)宣布每月每股0.1359美元股利,前瞻殖利率約4.17%;Hartford Strategic Income ETF(HFSI)每月每股0.1706美元股利,皆順勢強化「股債並重、以息養息」的配置思維。
在金融股方面,Goldman Sachs(GS)備受市場關注。分析人士指出,自David Solomon接任執行長以來,股價累計漲幅逾300%,若加上股息總報酬約達400%,反映該行長期獲利與資本管理表現。即便股價自6月高點回落約兩成,但在利率走高、固定收益與交易業務擴張的情境下,部分觀點認為GS仍具上行空間。與此同時,Bank of America(BAC)、Citigroup(C)亦較高點修正逾雙位數,JPMorgan(JPM)回落約8.6%,顯示銀行股雖受利率與景氣疑慮干擾,但也開始進入估值重新評估階段。
科技股則面臨更直接的利率敏感度。Nvidia(NVDA)股價自5月高點回落約4%,但公司剛宣布大型庫藏股計畫,顯示管理層對長期成長與現金流充滿信心。Meta Platforms(META)雖然距最新高點回落約5%,但9月股價仍大漲近三成;Alphabet(GOOGL)自5月高點下跌約16.5%。在人工智慧產業鏈方面,Elon Musk、Jensen Huang、Mark Zuckerberg與Sundar Pichai等重量級企業領袖齊聚美國總統舉行的AI會議,引發市場對監管與產業政策的聯想。投資人一方面擔心估值偏高、利率上升對折現後價值產生壓力,另一方面也留意政策可能帶來的新規範與投資機會。
宏觀層面上,美國2年期公債殖利率來到約4.879%,創28個月高點;10年期殖利率攀升至約5.234%,為2007年以来高位;30年期更觸及自2002年未見的5.6%高點。未來幾日,市場將消化ADP就業數據與個人消費支出(PCE)物價指數,共識預估PCE年增約3.7%,月增約0.3%,若通膨降溫不如預期,利率高檔延續機率將再度上升,對股市折現率與資金成本形成持續壓力。
展望後市,高利率時代看起來不再是短期「噪音」,而是進入資本市場的結構性背景。防務產業靠政府長約鎖定現金流,成為抗通膨、抗利率風險的避風港之一;生技創新則以關鍵試驗節點帶動波段行情,但也伴隨審查不確定性;高股息公用事業與食品股、債券及收益型ETF,在殖利率重定價過程中反而凸顯吸引力。對投資人而言,關鍵不再只是「股市漲跌」,而是如何在軍工、防禦型收益與高風險創新之間,打造能承受利率高檔與政策變動的多元配置,這場資金結構洗牌,才正要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。