我的網誌
美國公用事業股在最新一季重挫逾一成,成為升息環境下最大輸家,但少數能源企業靠核電長約與百億併購案逆勢上漲。市場在利率壓力、加州野火責任與電力需求暴增的三重交錯下,公用事業版圖正悄悄改寫。
美股公用事業板塊在最新一季明顯成為利率風暴下的最大受害者。追蹤公用事業的板塊指數(XLU)單季跌幅高達13.01%,與同期標普500指數上漲2.04%形成鮮明對比。尤其在聯準會升息後的前八個交易日,公用事業股便大跌4.36%,創下自1973年以來在升息後最糟表現,凸顯高利率環境對資本密集型、配息導向的公用事業形成嚴重壓力。

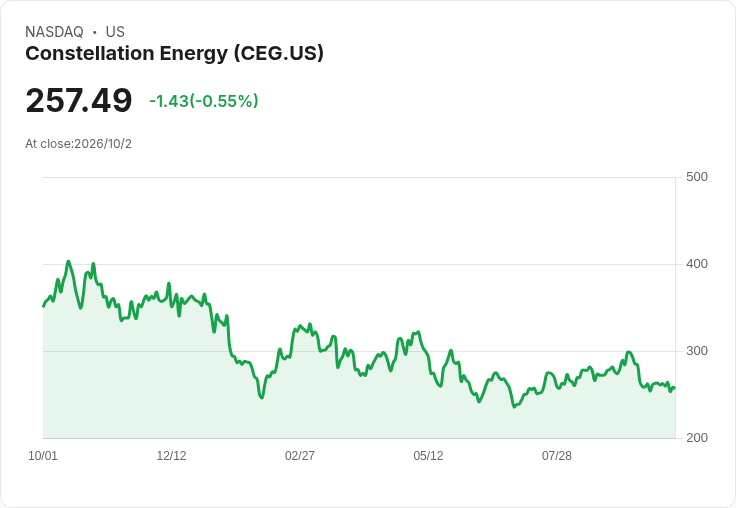
在整體板塊慘遭重挫之際,少數能源企業卻逆勢突圍。Constellation Energy(CEG)是本季唯一明顯上漲的公用事業股,股價勁揚9.34%。關鍵在於公司與Amazon簽下長達20年的電力供應協議,將促成超過30億美元資金投入其Calvert Cliffs核能電廠。分析師指出,這不僅是大型科技公司確保資料中心電力的長期布局,更凸顯核電在「AI算力時代」可能扮演基載電力主力,為CEG打開長期成長想像空間。
另一家逆勢收紅的是AES Corporation(AES),股價單季上漲2.26%。其上漲動能並非源自基本面重估,而是合併套利空間收斂。由Global Infrastructure Partners與EQT Infrastructure VI領軍的投資人團隊,已同意以每股15美元現金收購AES,全公司企業價值逾330億美元。俄亥俄州PUCO已批准AES Ohio的控制權變更,FERC仍待核准。市場認為,隨著關鍵監管程序逐步到位,交易完成的不確定性下降,也帶動股價向收購價靠攏。
然而,多數公用事業股卻在利率與監管雙重壓力下重傷。PG&E(PCG)成為本季最大苦主,股價暴跌29.35%。市場擔憂加州野火責任改革遲遲無法落地,令公司長期法律風險居高不下。UBS不僅將PG&E評等調降至「中立」,還將目標價從19美元砍至14美元,理由之一是公司決定延後2027年約20億美元資本支出。儘管PG&E仍預計在2027年投入約114億美元資本、並重申2026年核心每股盈餘1.64至1.66美元區間、新提2027年盈餘指引1.78至1.82美元,但分析師認為,若加州野火責任制度不修法,市場對其估值折價恐難消失。
Edison International(EIX)同樣深受加州野火風險拖累,股價單季重挫29.32%,幾乎與PG&E同樣慘烈。8月31日股價單日暴跌23%,創25年來最大跌幅,起因在於加州參議院法案SB492排除原本市場期待的責任保障條款,等於宣告投資人所盼的法律防火牆遲未建成。當日WCF與Mizuho同步調降評等,Fitch其後也下修公司展望。更雪上加霜的是,與Eaton Fire相關的陪審團審判預計要到2027年1月才開庭,意味訴訟陰影將長期壓在股價與信評之上。
在非加州市場,NRG Energy(NRG)也逃不過本季重跌命運,股價下挫29.00%。NRG身為獨立電力生產商,相對不受到公用事業普遍的升息論述直接衝擊,但第二季每股盈餘不如預期,反映自LS Power資產而來的較高利息與其他成本,成為股價壓力來源。再加上投資人對德州電力市場價格走弱保持高度戒心,使得市場情緒轉向保守。量化評級對NRG給出「強烈賣出」評等,分數僅1.47(滿分5),顯示系統性風險與盈利不確定性仍高。
其他成為板塊拖累的成員還包括DTE Energy(DTE)與CMS Energy(CMS),單季跌幅分別為21.42%與19.40%。量化評級顯示,DTE仍維持「持有」評等,分數2.76;CMS則被評為「賣出」,分數2.32,反映市場對未來獲利與估值的信心不足。整體而言,本季前五大跌幅股清楚勾勒出目前公用事業面臨的核心風險:一是高利率拉高融資成本與壓縮估值,二是地方監管與法律責任(尤其是野火賠償)未獲明朗,三則是部分區域批發電價走弱壓抑獨立電力商獲利。
值得注意的是,政策風向也在背後牽動資金流向。分析指出,加州州長Gavin Newsom近期拋出召開特別會期,焦點鎖定於AI議題而非野火責任改革,令市場對今年內完成相關立法的期待快速降溫。對PG&E與EIX這類高度暴露於加州野火風險的公司而言,這等於延長「政策真空期」,使投資人難以對未來損失上限進行合理估值,也間接促成股價大幅折價。
在這樣的情況下,公用事業板塊出現明顯分化:一端是背負沉重法律與利率壓力的傳統配電公司,另一端則是積極擁抱長期合約與低碳電源的「新世代公用事業」。例如CEG透過與科技巨頭簽訂20年核電供應合約,提前鎖定AI與雲端數據中心所帶來的電力需求成長;AES則成為基礎建設資金眼中的標的,顯示大型機構投資人仍願在相對穩定的電力資產中尋找長期回報,只是主戰場將更多轉向具能源轉型優勢或具規模經濟的標的。
展望後市,若利率高檔停留時間超出市場先前預期,公用事業勢必面臨更嚴峻的融資與估值壓力,股價波動恐難迅速消退。相對而言,掌握再生能源與核電長期合約、並善用資產併購與資本重組的公司,較有機會在逆風中維持穩定甚至創造增長。投資人未來在檢視公用事業標的時,恐怕不能再以「高息防禦股」的傳統框架思考,而必須更深入評估其區域監管風險、電力結構與與大型企業簽訂的長期合約品質。美國電力市場在AI與能源轉型推動下需求持續攀升,但在利率與政策雜音交錯的背景下,誰能真正把這股需求變成可持續的股東報酬,將是未來幾季市場觀察的關鍵命題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。