我的網誌
美國兩黨參議員針對房、車險理賠啟動聯合調查,質疑 State Farm、Allstate 等保險巨頭在獲利大幅成長同時,卻以嚴格審核、延宕支付等手法壓低理賠機率;在部分險種中,投保人如今幾乎面臨「丟銅板」才知道能不能獲賠的困境。
美國財產與車險市場看似風平浪靜、財報亮眼,卻正醞釀一場關於「保費拿得快、理賠給得慢」的大風暴。民主、共和兩黨參議員已跨黨派聯手,針對主要房屋與汽車保險公司啟動調查,矛頭直指業者在賺飽獲利的同時,是否刻意壓低賠付,讓一般投保人淪為純繳費工具人。
這場調查源自《華爾街日報》的專題揭露。報導指出,美國許多房屋持有人如今提出理賠申請時,竟面臨接近「丟銅板」的風險──保險公司究竟會不會賠,機率幾乎對半。同時,駕駛人在汽車責任與醫療傷害理賠上,也愈來愈常遭遇「零賠付」結果。這些發現,引發輿論對保險業是否偏離「風險分散、保障民眾」初衷的強烈質疑。
看到數據的反差,更讓監管疑慮升高。依信用評等機構 AM Best 最新報告,今年上半年,美國財產與意外險業者合計拿下 312 億美元核保獲利,幾乎為去年同期 109 億美元的三倍。推升獲利的關鍵,正是「保費漲、賠付降」兩大因素。換言之,在通膨、氣候災損、維修成本攀升之際,投保人負擔的保費節節高升,但實際拿到理賠的機率與金額卻不升反降,形成明顯剪刀差。
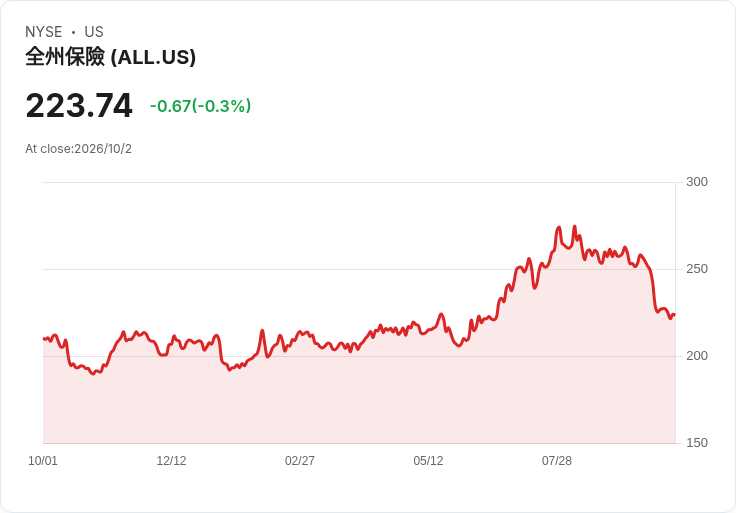
在此背景下,參議員 Elizabeth Warren 與 Josh Hawley 共同向六大保險巨頭發出調查函,其中點名的公司包括 State Farm 與 Allstate(ALL) 等。兩人在信中直言,當前的理賠情況讓人不得不懷疑,保險公司是否仍會在天災或緊急事故發生時,履行對消費者的基本承諾,還是只把保單視為獲利工具。
具體來說,議員要求業者揭露近年所有房屋與汽車保險索賠中,被「結案但無任何支付」的比例與件數,並區分是正式遭否決,還是經過協商或其他行政程序後,自然「不了了之」。這類數據過去多掌握在公司與部分州級監管機構手中,缺乏全面透明的全國性視角,如今國會出手,勢必把這個黑箱打開。
不僅如此,Warren 與 Hawley 還質疑,保險公司是否採用了愈來愈「激進」的理賠策略,包括拉長審查時間、頻繁要求補件、爭執責任歸屬等,以拖待變、迫使部分投保人因時間與法律成本考量,選擇放棄或接受遠低於預期的和解金額。若上述情況屬實,等於是以程序壓力替公司創造獲利空間。
面對國會來函,State Farm 發言人低調回應,強調公司正審閱相關問題,並強調每一件理賠案件都會依據事故事實與投保內容逐案評估,只要損失在保單保障範圍內,公司即會依約支付保險金。目前 Allstate 則尚未對外做出回應。從業者說法看來,保險公司主張自己只是「依法行事」、審慎控管風險,但這與投保人實際體感之間,顯然存在落差。
站在業界角度,也有不同聲音。保險公司一向主張,極端氣候導致天災損失頻率與金額大幅增加,加上工料上漲、醫療與修車成本飆升,若不調高保費、嚴謹審核理賠,整體保險制度長期恐難以維持。然而,AM Best 的獲利數據顯示,至少在今年,美國財產與意外險產業已經重回高獲利軌道,讓「只是勉強撐住不虧損」的說法顯得說服力不足。
對一般消費者而言,真正問題在於:當保費一年比一年貴,卻愈來愈不確定事故發生後能否獲得保障,保險的社會功能就開始動搖。若理賠機率與金額持續遭壓縮,投保人可能被迫提高自負額、降低保障範圍,甚至乾脆減少投保,結果就是在災害風險升高的年代,社會整體反而變得更脆弱。
接下來,國會調查將是關鍵轉折。一旦從 State Farm、Allstate(ALL) 等公司取得詳細理賠與拒賠數據,可能引發更大規模的監管檢討,包括是否要強化理賠透明度、要求定期揭露「無賠付結案比率」,甚至檢討保費審核機制,防止保險業以過度嚴苛的理賠策略換取短期超額獲利。
在此同時,對投保人來說,短期最務實的自保之道,仍是更仔細理解保單條款、保留完整事故與維修紀錄,必要時善用申訴與法律資源,避免在資訊與談判力不對等的情況下被迫「吞下」無賠付結果。美國保險市場這場關於「保障 vs. 獲利」的攻防戰,才正要進入關鍵回合,其結果不僅攸關保險股的獲利前景,更牽動數以千萬計家庭的財務安全網。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。