我的網誌
世界銀行大幅上修東亞及太平洋區成長預測,AI 相關出口成為主要動能,但排除 AI 的貿易增長呈現疲弱甚至負值。美國 AI 投資已逼近 2000 年 IT 泡沫高點,若科技支出反轉,東亞高度集中半導體與 AI 供應鏈的經濟恐面臨放大衝擊。
東亞及太平洋地區近期在全球經濟放緩氛圍中逆勢而上,表面數字亮眼,背後卻高度仰賴人工智慧(AI)相關出口,讓這場看似華麗的成長故事,隱含著一旦美國科技投資踩煞車,區域成長恐急凍的巨大風險。
世界銀行最新報告指出,由中國(China)、越南(Vietnam)、印尼(Indonesia)、馬來西亞(Malaysia)、泰國(Thailand)等 23 個經濟體構成的東亞及太平洋(East Asia and Pacific, EAP)區域,今年預估成長 4.5%,較今年 4 月預測值上修 0.3 個百分點,2027 年與 2028 年成長率則略降至 4.4% 與 4.3%。其中越南獲得最大幅度上調,成長率一口氣從先前預估大幅提高 1.1 個百分點至 7.4%,理由正是 AI 相關製造與出口需求暴衝。
然而,這波成長並非全面性復甦,而是高度集中在 AI 供應鏈。世界銀行直言,若扣除 AI 相關產品,區域貿易成長呈現「疲弱甚至為負」。據報告,AI 相關商品在多數經濟體已占出口成長的一半以上,在馬來西亞、菲律賓(Philippines)、泰國與越南,更超過七成,顯示當前外貿動能幾乎被單一技術浪潮綁架。
數據顯示,中國、印尼、馬來西亞、菲律賓、泰國與越南,在截至今年 4 月的 12 個月期間,合計出口 AI 相關產品高達 1.4 兆美元,規模驚人。在此浪潮中,半導體更是核心支柱。南韓(South Korea)9 月出口額年增率高達 83.5%,創下 120.9 億美元歷史新高,其中晶片就占了一半出口值。世界銀行特別強調,南韓股市主力指數 Kospi 截至 4 月底,僅 Samsung 與 SK Hynix 兩家晶片巨頭,就占整體指數市值的 43%,凸顯產業與金融市場集中度之高,一旦半導體週期反轉,系統性風險將不容小覷。
風險根源,在於全球 AI 資本支出飆速成長且過度集中於美國。世界銀行估計,美國 AI 相關資本支出已攀升至約相當於美國 GDP 的 6%,與 2000 年資訊科技投資泡沫前的峰值相近,且本輪投資循環上升速度「快過以往任何一次」。先前國際清算銀行(Bank for International Settlements)亦在年度報告中警告,這波 AI 投資潮的規模與節奏,類似 1990 年代網路泡沫等「狂熱」型資產周期,令市場警覺是否再度步入估值過熱的危險區。
更令人擔心的是,推動這場 AI 超級週期的資金來源,透明度並不高。世界銀行指出,2025 至 2028 年全球 AI 資本支出規劃總額約 2.9 兆美元,其中約 8,000 億美元預期來自私募信貸市場(private credit)。AI 相關借貸占私募信貸活動的比重,已從過去五年平均約 18% 飆升至 2025 年的 34%。今年以來,私募信貸組合已出現資產減記、資金流出與違約案例,顯示這塊相對「不透明、且尚未被嚴峻景氣循環測試」的市場,正累積金融系統風險。
在貨幣環境方面,利率反轉更可能成為壓垮過度樂觀投資情緒的關鍵變數。報告指出,過去支撐 AI 投資的充沛流動性,正因主要央行再度升息而面臨壓力。美國聯準會(U.S. Federal Reserve)上月進行三年多來首次升息,並暗示今年仍可能再度調高利率。若金融環境持續收緊,AI 超級週期不一定瞬間瓦解,但世界銀行認為,當前投資「已跑在實際需求前面」,遲早需要透過修正來消化過度的資本投入。
一旦美國成長放緩,外溢效應將直接衝擊新興市場。世界銀行試算,美國經濟成長若減少 1 個百分點,其他新興市場的成長平均將被拉低約 0.6 個百分點,且投資活動的衝擊約為成長率影響的兩倍。報告直言,「若成長放緩集中在 AI 領域,對東亞的衝擊將相當顯著」,因為該區在 AI 供應鏈中扮演關鍵角色,無論是晶片設計製造、伺服器組裝、網通設備或關鍵零組件,皆與 AI 投資周期緊密相連。
除了貿易面向,銀行體系的曝險也不容忽視。世界銀行指出,部分國家銀行持有的外幣計價負債占 GDP 比重偏高,例如馬來西亞達 29.2%,菲律賓為 20.7%。在美元走強、利率走升背景下,這些國家若同時面臨 AI 投資降溫造成出口與投資放緩,將加劇金融壓力與匯率風險,可能引發信用緊縮甚至資本外流。
在這波 AI 浪潮中,同樣高度依賴高科技出口的台灣,也釋出樂觀與警訊並存的訊號。台灣官方統計機構今年將 2026 年 GDP 成長預測,從 9.6% 調升至 11%,理由同樣是 AI 需求強勁。然而機構亦在 6 月提醒,若高科技產業遭遇逆風,對本地經濟的拖累恐「大於預期」,顯示即便成長前景亮眼,政策機構已意識到依賴單一產業的結構性風險。
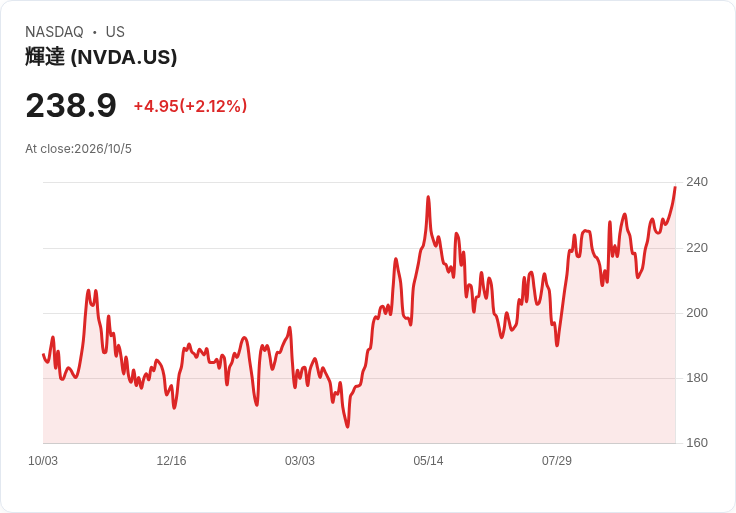
從投資人角度來看,美股 AI 核心企業如 NVIDIA(NVDA)、Microsoft(MSFT) 等所掀起的資本支出浪潮,已透過供應鏈延伸到東亞各國,推升區域出口與股市評價。但世界銀行與國際清算銀行的最新提醒意味著,這場盛宴可能不會無限延續。一旦美國企業調整 AI 投資節奏,東亞半導體與電子供應鏈的訂單、價格與獲利都恐同步面臨修正。
整體而言,東亞及太平洋區目前的成長故事,是一場建立在 AI 超級週期與全球資本市場寬鬆之上的「高風險繁榮」。短期內,AI 需求仍可能支撐區域出口與投資,但中長期若要降低脆弱度,各國勢必要強化內需、市場多元化與產業結構調整,並提升金融體系透明度與韌性。世界銀行警告的,其實不只是下一波可能到來的科技投資修正,更是提醒在追逐 AI 浪潮的同時,政策與市場必須預先為「浪退之後」的真實經濟考驗做好準備。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。