我的網誌
在全球爭搶人工智慧算力之際,晶片與電力短缺正逐步緩解,美國高利率與融資成本飆升卻讓AI基礎建設面臨「金流斷鏈」風險。從Broadcom與Intel高層的警示可見,未來能否證明AI投資回報,將決定這波科技浪潮是長線成長還是泡沫破裂。
人工智慧(AI)被視為推動全球經濟成長的核心動能,但在算力需求爆炸成長、資料中心建設如火如荼的同時,產業內部開始出現一種全新的焦慮:錢,可能成為真正的「最後瓶頸」。在新加坡舉行的 DBS Asia Future Forward Conference 上,兩大半導體與基礎設施要角 Broadcom(博通,Broadcom Inc.)與 Intel(英特爾,Intel Corp.)齊聲示警,未來 AI 產業的關鍵風險,恐怕不再是晶片或電力,而是資本本身。
Broadcom 執行長 Hock Tan 直言,過去兩年市場習慣討論半導體、記憶體、甚至電力供應是否跟得上 AI 浪潮,但真正可能卡住整個產業擴張的,是錢從哪裡來。他指出,在產業急速拉高投資、全球利率維持高檔的環境下,用於打造資料中心、購買高階晶片與擴充電力基礎建設的融資成本越來越高,資本取得風險甚至可能超越晶片、電力等傳統供給問題,成為 AI 產業的新核心挑戰。
Intel 執行長 Lip-Bu Tan 也提出類似憂慮。他表示,眼前最迫切的問題是「資本及資本成本」,而在更長期的視角,市場終究要回到一個現實問題:企業為何要持續砸大錢?投資人與企業管理層都需要看到明確、可衡量的投資報酬率(ROI),否則即使短期 AI 應用持續成長,熱潮也可能因財務壓力而提前降溫。換言之,這波 AI 基礎建設大潮若無法在效率提升與新商業模式上交出量化成績單,金流隨時可能反向,變成壓垮產業的最後一根稻草。
這番警示,發生在 AI 基礎建設投資已達前所未見規模之際。從雲端業者到新創公司,全球科技企業正大量投入建置大型資料中心、採購高階晶片與升級電力系統,預期未來數年對算力的需求只會持續飆升。Hock Tan 透露,目前「對運算基礎設施的需求仍然遠大於供給」,且這種供需失衡可能一路延續到 2029 年,甚至 2030 年。Intel 的 Lip-Bu Tan 同樣認為,未來兩到三年內,整體產業不太可能出現明顯放緩,顯示短期 AI 投資動能仍相當強勁。
不過,在供應鏈端,過去兩年困擾市場的各種瓶頸,正逐步被視為可解的技術問題,而非結構性障礙。Hock Tan 提到,產業已經歷經一連串供給缺口:記憶體曾一度不足、晶圓產能也被視為關鍵瓶頸,但隨著資本支出拉高與產能擴張,這些問題有望在未來幾年陸續緩解。他預估,晶圓供應短缺在 2028 至 2029 年有機會得到舒緩,電力供應則可隨著新基礎建設上線逐步改善,顯示硬體供應面的壓力並非長期無解。
真正考驗在於,當硬體瓶頸逐步緩解後,資金能否「跑得動」整個產業升級工程。隨著全球債券殖利率走高,企業舉債成本大幅上升,過去相對廉價的資金環境已不復存在。對必須一次性投入數十億甚至上百億美元打造 AI 資料中心的科技業者來說,高利率代表投資回收期拉長、財務壓力增加,也讓部分原本可行的長期專案變得風險偏高。若再加上投資人對未來現金流的折現要求提高,AI 基礎設施的財務模型將面臨更嚴苛的檢驗。
這份壓力並非停留在理論層次,已開始反映在企業決策與市場期待。Broadcom 的 Hock Tan 警告,若未來高階 AI 模型的採用速度不如預期,或技術進步出現「平台期」,算力需求增長可能放緩,進而影響整體基礎建設投資熱度。他的言下之意,是產業當前的投資節奏高度建立在對未來應用爆發的樂觀假設,一旦終端需求趨緩,前期重資本投入的壓力就會急速浮現,甚至引發新一波科技投資修正。
Intel 的 Lip-Bu Tan 則從企業營運的角度出發,強調「可見的效益」會成為下一階段 AI 投資的決定性因素。他指出,企業將愈來愈需要證明 AI 投資如何在具體指標上帶來改善,例如提升營運效率、降低成本,或創造全新商業模式與收入來源。若這些效益無法以量化方式呈現,就很難說服董事會與資本市場持續支持高額支出。這種 ROI 壓力,將成為篩選 AI 應用的關鍵門檻,也可能加速淘汰純粹「追潮流」卻缺乏清晰商業模式的專案。
在宏觀層面上,國際貨幣基金(IMF)總裁 Kristalina Georgieva 早已指出,AI 投資是支撐今年全球經濟成長的重要力量之一,尤其在部分經濟體中更是抵消能源衝擊與人口老化的關鍵。她估計,在先進亞洲經濟體中,AI 導入有機會為成長率額外貢獻 0.5 至 1 個百分點,在新興亞洲則約為 0.2 至 0.8 個百分點。然而,這樣的成長紅利若建立在高槓桿、高成本資金之上,當金融環境逆轉時,風險也可能集中爆發,讓 AI 從「成長引擎」轉變為「金融壓力源」。
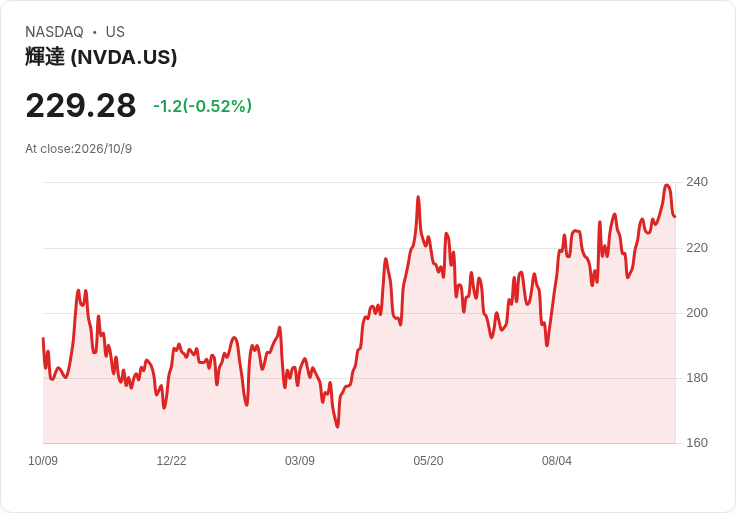
從產業結構來看,AI 基礎建設投資高度依賴少數大型科技公司、雲端服務商與關鍵晶片供應商,包含以 GPU 稱霸的 Nvidia(輝達,Nvidia Corp.,美股代號 NVDA)與在雲端與商務應用布局深厚的 Microsoft(微軟,Microsoft Corp.,美股代號 MSFT)等。這種集中度一旦與高資本支出相互疊加,意味著系統性風險集中在少數企業與金融機構之間。一旦其中任何一方出現融資困難或投資策略急轉彎,供應鏈與下游應用恐怕都會連帶受影響,甚至拖累整體科技股表現。
也有另一派看法認為,資本約束未必全然是壞事。部分分析人士主張,高融資成本反而可以迫使企業更嚴格檢視專案的商業可行性,避免複製過去部分科技泡沫時期「有題材、沒獲利」的資金氾濫。從這個角度看,資本成為 AI 擴張的實質門檻,或許能引導資金更有效率地流向真正具備長期價值與創新潛力的領域,而非僅僅追逐短期估值。
然而無論持何種立場,Broadcom 與 Intel 的警示都揭示了一個關鍵現實:AI 產業的下一階段競爭,已不只是技術與晶片的軍備競賽,更是一場關於資本效率與財務韌性的考驗。在高利率與資本成本居高不下的環境中,誰能在證明商業價值的同時穩健運用資金,誰就有機會在這波 AI 風暴中存活甚至壯大。隨著全球央行貨幣政策與金融市場情緒的變化,AI 基礎建設投資的節奏也勢必調整,投資人與產業參與者必須開始思考:當晶片不再是最大瓶頸,下一個關鍵問題,將是誰還有能力「買得起未來」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。