我的網誌
AI雲端與半導體投資熱潮帶動百億美元資本開支,但CoreWeave為首的新一代雲端業者大舉舉債,債券殖利率飆破14%,市場開始警戒:AI建設是否正醞釀一場「私人信貸泡沫」,成為投資人與大型科技股的一顆未爆彈。
人工智慧熱潮點燃全球雲端與晶片投資,但最新市場震盪顯示,這場基建狂飆的背後,融資風險正快速累積。以新一代 AI 雲端服務商 CoreWeave 為首的「neocloud」陣營,股價與債券價格同步重挫,讓原本亢奮的市場情緒急轉為警戒,開始重新檢視 AI 基礎建設是否已走到「用錢堆成的泡沫」邊緣。
CoreWeave 週三股價暴跌逾 16%,同時公司債殖利率急升,9.625% 2032 年到期債券的到期殖利率約 14.8%,9.75% 2031 年債券約 14.9%。殖利率飆升代表債價大幅下挫,反映投資人對其償債能力與資本結構的憂慮升溫。過去幾個月,市場樂於為 AI 題材買單,現在卻開始要求更高的風險補償,顯示「容易取得的便宜資金時代」正快速退場。
Wells Fargo Investment Institute 全球固定收益策略共同主管 Luis Alvarado 指出,今年前九個月科技與 AI 企業幾乎可以輕鬆募資,但如今「每一塊新增資金都會被放到顯微鏡下檢視」,投資人開始要求發行公司在條件上做出更多讓步。換句話說,AI 不再是可以自動降低融資成本的魔法標籤,資金端回歸傳統風險評估邏輯。
這波債息飆升也在科技圈內引發廣泛討論。Social Capital 創辦人、同時也是 AI 公司 8090 CEO 的 Chamath Palihapitiya,在 X 平台分享 CoreWeave 2032 年債券殖利率觸及 15% 的走勢圖,並借題質疑整體 AI 基建是否正在堆疊一場「私人信貸泡沫」,過去貸方似乎「對於 AI 風險收取的額外利差太少」。Tesla 與 SpaceX CEO Elon Musk 也罕見回覆一句「yikes」,點出這個現象已引起重量級科技領袖的關注。
從基本面來看,Freedom Capital Markets 科技研究主管 Paul Meeks 形容,CoreWeave 的資產負債表相較其他 neocloud 同業「相對較差」,主因在於其舉債規模更大,且同時啟動更多資料中心建設案。換言之,CoreWeave 把槓桿開在前面,希望搶占 AI 雲端運算版圖;代價是短期財務壓力顯著高於競爭者。
不過 Meeks 認為情況「並非惡化」,只是短期不會改善,必須等到這些資料中心真正上線、開始貢獻營收與現金流後,市場才可能重新評價。他預期 CoreWeave 第二季至第三季利潤率大致持平,而管理層在第三季財報時,會對年底前的利潤率改善給出較明確指引。CoreWeave 下一季財報預計於 11 月公布,勢必成為市場檢驗其「用債建廠」策略能否兌現承諾的重要里程碑。
值得注意的是,擔憂並不僅限於單一公司。消息傳出當日,另一家 neocloud 業者 Nebius 股價也挫跌 9%,AI 光通訊與設備供應鏈中的 Lumentum 下滑 7%。Oracle 股價將近跌 7%,其 2032 年到期、票面利率 6.25% 的公司債殖利率升至約 7.24%。整體科技族群成為拖累大盤的主因之一,Nasdaq 指數當天跌幅約 1.4%,顯示資金正從「故事性強但基本面尚在建構」的 AI 標的收回槓桿部位。
與這些新創或次線雲端業者相比,AI 產業鏈上游的半導體與材料公司,資本市場反應則相對穩健。荷蘭半導體設備龍頭 ASML 第三季營收略低於預期、達 116.6 億歐元,但獲利優於市場估計,美股掛牌股價僅小跌不到 1%。另一端,從 DuPont 分拆出來、專攻晶片製造特殊化學品與材料的 Qnity,雖然今年股價自高點回落,年初至今仍大漲約 47%,近期還獲兩家券商給予買進評等與上調目標價,顯示「供應鏈關鍵材料」類型公司,反而成為投資人布局 AI 題材的相對安全選擇。
這樣的對比凸顯出一個重要結構:AI 熱潮下的風險並非均勻分布,而是集中在高資本密集、重資產的雲端與資料中心營運商。JPMorgan 估算,今年 hyperscaler 與相關業者在 AI 基建上的資本支出可達 8,000 億美元,預期到了 2027 年每年將突破 1 兆美元。如此龐大的投資必然高度依賴債市與私人信貸,當利率環境維持在相對高檔,任何收入或現金流未如預期的變化,都可能快速反映在債券價格與股價上。
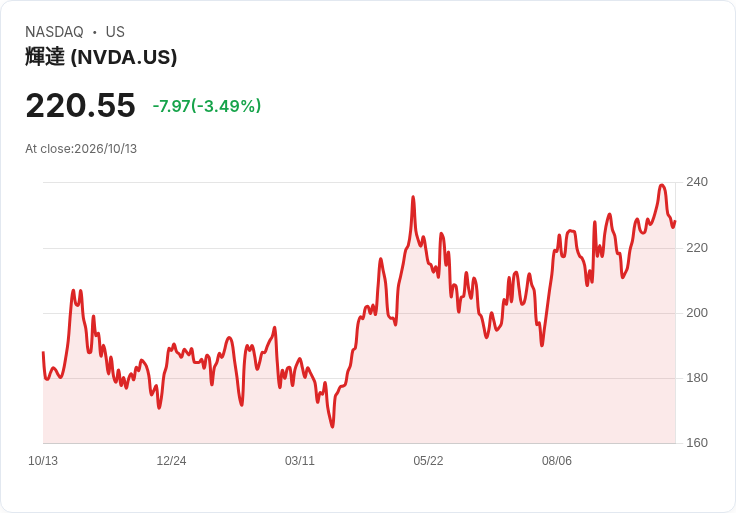
對投資人而言,一方面 NVIDIA(NVDA)、Microsoft(MSFT) 等「AI 七雄」仍掌握算力與軟體生態圈的核心,因此短期市場震盪多由次線雲端與財務結構較薄弱的公司承受;另一方面,這波 CoreWeave 事件也是一記警鐘:追逐 AI 題材時,不能只看營收成長與客戶名單,更要仔細評估負債比率、融資成本以及未來建設案何時能產生穩定現金流。
在風險資本開始降溫、債券投資人拉高要求報酬率的環境下,AI 基建的融資模式勢必要調整。未來幾季,市場將持續觀察:新雲端業者能否透過提高使用率、鎖定長約客戶、優化成本結構來壓低槓桿風險;傳統科技巨頭會不會趁機加快整併腳步,把財務壓力較大的 AI 新創納入版圖。AI 基礎建設究竟會成為推動科技新一輪成長的堅實地基,還是因過度依賴舉債而埋下系統性風險,如今仍是懸而未決的問題。投資人下一步該做的,恐怕不是退出 AI,而是重新學會在狂熱敘事中,辨識哪些公司是真正站得穩、也「借得起」的。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。