我的網誌

摘要 : EverQuote Q3營收2.181億美元創紀錄,啟動AI原生產品Luva並佈局Meta/OpenAI/Anthropic通路,Q4指引顯示短期毛利壓力但長期擴張目標明確。
新聞 : EverQuote在最新一季交出亮眼成績,管理層宣稱Q3為「各項財務指標創紀錄」的季度,同時將公司戰略明確轉向以大型語言模型(LLM)與代理型AI通路擴大保險購買流量。財報數字與產品與市場佈局,是本次電話會最受關注的兩大主題。

背景與關鍵資料 - Q3總營收為218.1百萬美元,較去年同期成長25%;其中汽車業務貢獻190.4百萬美元、住宅業務27.7百萬美元,住宅部門年成長70%但管理層提醒基數較小,難以直接放入模型。 - 獲利與現金面:調整後EBITDA為35.5百萬美元(16.3%邊際)、GAAP淨利18.2百萬美元。變動營銷利潤(VMM)為28.7%,VMD為62.6百萬美元。營運現金流40.5百萬美元,無負債,現金及約當現金229.1百萬美元;董事會核准新的5,000萬美元庫藏股計畫。 - Q4指引:公司預期營收介於213–223百萬美元,VMD於57–60百萬美元,調整後EBITDA在29–32百萬美元,並預告VMM將較Q3出現季減,原因是投入新代理型LLM通路與研發新解決方案以求長期成長。
產品與AI策略——Luva與代理型通路 管理層(CEO Jayme Mendal)表示,EverQuote正「引領產險進入AI時代」,推出Luva——一個獨立品牌的AI原生P&C保險購物平臺,並計畫在Meta、OpenAI、Anthropic等LLM/代理平臺上部署應用,惟實際上架須經平臺審核。公司同時強調內部生產力顯著提升:工程團隊透過「agentic coding pipeline」使開發週期較上一季縮短36%。
分析與風險評估 - 短期:投資新通路造成VMM季減,反映公司刻意以較高前置投入換取未來流量與轉換率;此外,為終止一項表現不佳的廣告供應商合約,已認列一次性4百萬美元終止費,顯示流量來源與執行仍有不確定性。 - 中長期:管理層押注LLM/代理型流量可提高「可變現事件」與轉換率,但目前代理型LLM流量佔比仍低於1%,經濟模式與監管、承保方能否接受連續重比價(reshopping)等問題尚未明朗。管理層估計市場處於「較早期的延長軟市迴圈」,並重申將在1–2年內達成10億美元營收目標。 - 對立觀點與駁斥:懷疑者認為AI/LLM通路難以短期帶來可觀化收。針對此點,管理層與公司資料提出三項回應:一是內部效率提升可壓低開發成本;二是Luva與平臺合作若成功,可打通新的原生購物場景;三是公司已有多元化流量組合、並非單靠有機搜尋,降低單一通路風險。然而,若平臺審核延遲或承保方設限,短期投資回收仍存在實質風險。
市場互動重點(Q&A精華) 分析師反覆追問代理型AI如何將用戶導回EverQuote、Google AI與有機搜尋改變的影響、以及Luva的變現模式與里程碑。管理層回應表示變現可能包括佣金、按效付費或推薦費,且關鍵里程碑為建立足夠承保方面板、核心功能與平臺採用度;此外,與Waniwani之類協作被描述為「多年度、具里程碑的安排」,聚焦美國產險市場。
結論與後續觀察重點 EverQuote以Q3財報與Luva發布向市場傳遞兩層訊息:一是公司仍能在承保方需求強勁下交出成長與利潤;二是管理層積極押注AI原生與代理型LLM通路,願意承擔短期邊際壓力換取長期流量與變現。投資者與市場應關注三大指標:1) Luva及平臺上架與承保方面板進展;2) 代理型LLM流量的品質與VMM恢復路徑;3) 公司達成1億美元營收里程碑的實際時點、以及庫藏股回購對股本稀釋的抵消效果。若平臺批准與承保方配合順利,EverQuote的AI戰略有機會成為下一輪成長驅動;反之,平臺審核延遲或承保方設定嚴格「護欄」將延緩該願景的實現。
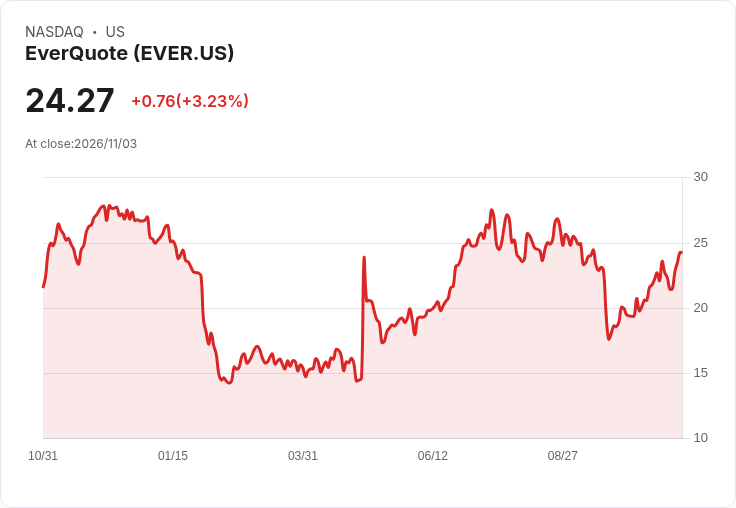
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。