我的網誌

11/4盤後公佈:EPS估0.52美元、營收3.136億,估值上修與收購成關鍵。
吸睛開場:機器視覺龍頭康耐視(Cognex,NASDAQ: CGNX)將於美東時間11月4日盤後公佈2026財年第3季財報,市場高度關注公司能否延續近兩年穩定超預期的表現,同時釐清近期大手筆併購與上修展望對業績的實際影響。

背景說明:康耐視是工業機器視覺與機器人感測系統的重要供應商,近年受益於製造自動化與AI應用需求上升。公司近期以約5億美元收購機器人公司RealSense,加速向機器人整合解決方案轉型;同時公司已將Q3營收展望上修至3.00億–3.20億美元,並對2026年全年營收預測1.13億–1.15億美元的區間提供指引。
主要事實與資料: - 財報時間:11月4日(週三)盤後。 - 市場共識:每股盈餘(EPS)估值0.52美元,年增率約+57.6%;營收共識為313.59百萬美元,年增約+13.2%。 - 歷史表現:過去2年EPS超出市場預期100%次數、營收超預期頻率達88%。 - 估值修正動向:過去3個月EPS估值有16次上修、0次下修;營收估值有15次上修、0次下修。
深入分析: - 上修與併購的訊號:連串的上修與穩定的超預期紀錄顯示康耐視近期基本面獲得市場與分析師認可。併購RealSense不僅擴充套件產品線,也有望提升向機器人系統整合的競爭力,長期可望帶來更高附加價值訂單與客戶黏著度。 - 近中期變數:若本季業績如市場預期或更佳,將進一步驗證公司在供應鏈恢復與產品需求回升的優勢;但需關注收購整合成本、資本支出上升對短期毛利與自由現金流的壓力,以及宏觀製造業景氣波動對資本支出迴圈的影響。 - 市場心態與風險折衷:一方面,分析師的集中上修與高頻超預期紀錄提高短期再次超預期的機率;另一方面,市場擔憂包括收購後產能/技術整合風險、競爭加劇與整體需求季節性,同時若公司已提前調高展望,驚喜空間可能被壓縮。
替代觀點與駁斥: - 替代觀點:有人主張「近期上修後的空間有限,短期上漲動能已被消化」,並警示併購短期稀釋與整合風險可能抑制股價上行。 - 駁斥說明:確實,併購短期內可能壓縮利潤率與現金流,但連續的估值上修與穩定的業績超預期紀錄反映公司核心產品與市場定位仍具韌性。若財報與會議電話揭示強勁訂單背書或改善的毛利走勢,市場仍可能給予正向反應;反之,若關鍵指標如訂單成長率、毛利率或現金流不如預期,則上述保守論點將獲得支援。
結論與行動建議: 關鍵觀察指標:本季是否超越0.52美元EPS與313.6百萬美元營收、公司對RealSense整合時程與資本支出影響的說明、以及未來季度訂單與毛利率趨勢。短線投資人:可在財報公佈與電話會後檢視實際資料與管理層說明,再決定加碼或減倉;長期投資人:若看好機器視覺結合機器人與AI的結構性成長,可視併購整合進度與估值調整分批佈局。未來展望:若康耐視能順利整合RealSense並持續把握工業自動化需求,下一個成長階段可望由硬體向系統解決方案與軟體服務延伸,值得持續追蹤。
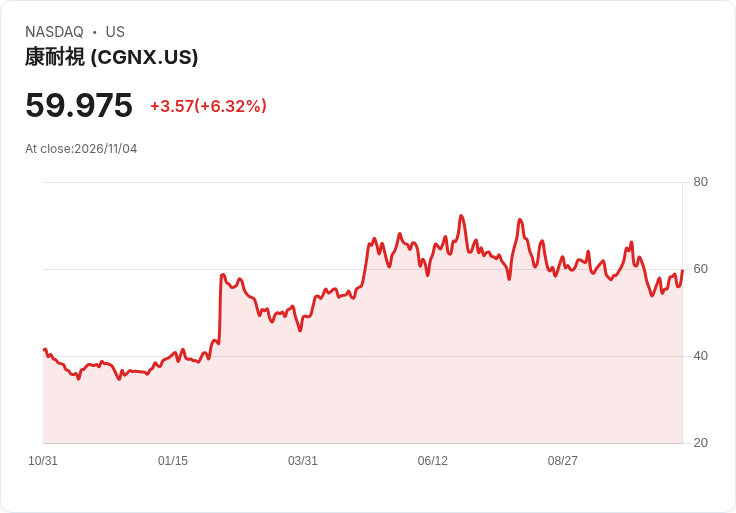
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。