我的網誌

Q3營收微增、AMC佔比擴大,現金與去槓桿成管理層核心訴求。
柯達(Eastman Kodak)於2026年第三季財報會中強調,公司已把「先進材料與化工」(Advanced Materials & Chemicals,簡稱AMC)定位為未來成長引擎,同時以現金生成與債務減少為主要目標。執行董事長兼執行長James Continenza表示,AMC「如預期成為公司成長動力」,管理層將持續投入以加速有利可圖的成長;並重申對印刷業務的承諾,稱公司「力求成為最後一個屹立的製造商」。

財務與營運重點(事實與資料) - 營收與利潤:2026年第3季合併營收為2.76億美元,較2025年同期的2.69億美元略增;毛利為7300萬美元(上年為6800萬美元)。 - 獲利與EBITDA:GAAP淨利為2100萬美元,較去年增加800萬美元(成長62%),管理層指出主要來自近12個月內顯著降低的期款貸款利息支出;營運性EBITDA為3100萬美元,較去年增加200萬美元。 - AMC表現:AMC當季營收9900萬美元(去年為8200萬),本季AMC貢獻佔比為36%,較去年同期的30%明顯上升;管理層稱AMC約佔公司約1/3營收並貢獻超過一半的營運性EBITDA。 - 印刷業務壓力:印刷營收為1.65億美元,低於2025年第三季的1.77億美元;管理層歸因於原物料價格與供應、數位替代、價格競爭以及歐洲市場的不對等競爭環境。 - 現金與負債:公司期末不受限制現金為3.17億美元,淨現金位置增至2.07億美元(較前期增加7900萬美元);第三季公司自稱「產生2700萬美元現金」,並持續努力解除部分受限現金與降低負債。
背景與管理論點 管理層一再強調過去數年對AMC的大幅投資開始見到回報,並把投資重心從單純追求規模轉向「以現金與獲利為核心」的資本配置。與第二季以「穩定與成長」為主調不同,本季論述聚焦於業務組合轉變(AMC比重上升)、現金生成與去槓桿進展,且本次備忘稿未提出明確量化財測。
分析與評論 - 穩健訊號:AMC營收與貢獻比率提升,顯示公司成功在組合中培植高附加值業務;同時現金增加與淨現金改善反映財務彈性提升,利息負擔下降助攻GAAP獲利。 - 透明度與風險:本次簡報未提供下一季或全年正式數值指引,且未安排分析師問答時段,降低外界即時追問及情緒判斷的機會,可能影響市場對公司敘事的信任度。印刷業務面臨原料成本、數位替代與歐洲競爭環境等多重挑戰,短期恢復動能具不確定性。 - 成長持續性疑問:雖然AMC當季表現亮眼,但投資回收是否可持續依賴該部門毛利率穩定性、下游需求週期與原料價格波動;同時,股權報酬與員工福利準備金增加導致SG&A上升,可能侵蝕未來營利改善空間。
替代觀點與駁斥 部分市場觀點可能懷疑AMC成長為一次性或不可持續的結構性改善;對此,公司已表明將持續投資AMC並尋求「加速有利可圖成長」,且近年資本投入與本季實際營收、EBITDA貢獻的上升,支援其為非短期現象。然而,投資者仍須關注毛利率、現金流穩定性與外部市場風險以驗證該論斷。
總結與展望(行動呼籲) 柯達正把公司定位從以印刷為主轉向以AMC驅動的複合型營運,管理層同時以現金增強與債務降低鞏固財務基礎。短期內,市場應關注:AMC毛利與持續成長率、印刷業務在原物料與歐洲市場的回穩情況、受限現金的解除進度,以及公司是否恢復提供量化指引與分析師互動。對投資人而言,若重視成長驅動與財務修復,可密切追蹤AMC相關訂單、毛利率與現金轉換;若擔心印刷端的下行風險,則需謹慎評估公司在印刷領域的市場地位與價格競爭力。
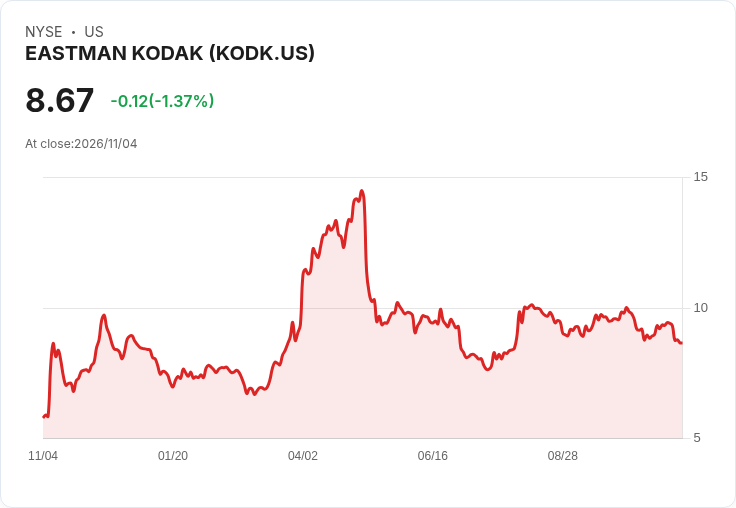
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。