我的網誌

營收年增8%至$104億,管理層上調2026營收與非GAAP每股盈餘。
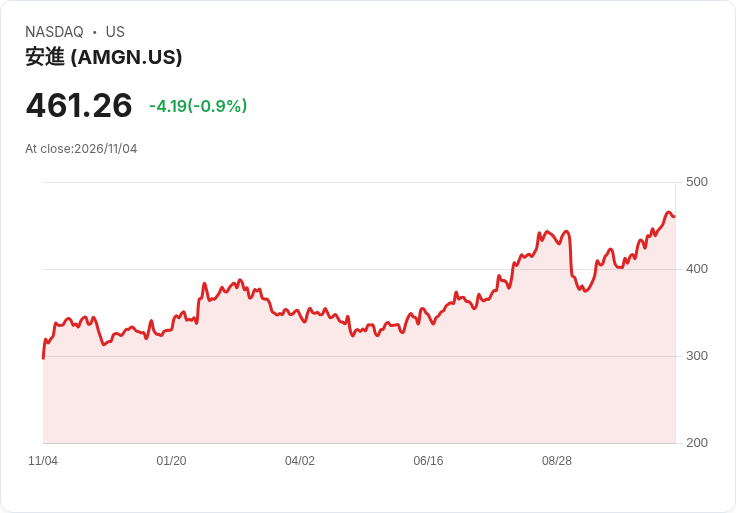
安進(Amgen)於2026年第三季交出高於市場預期的成績單,管理層在財報會中強調臨床利多與核心產品動能,並再次上調全年指引。第三季營收達104億美元,較去年同期成長8%;非GAAP每股盈餘優於預期,單季現金流與投資同步擴張,顯示公司既有商業力與研發驅動並行推進。

業績與產品表現:安進指出六大成長驅動業務年增27%,佔第三季藥品銷售七成以上;主要產品數字包括Repatha售出11億美元(年增37%)、EVENITY 7.51億美元(年增39%)、TEZSPIRE 5.38億美元(年增43%)、UPLIZNA 4.51億美元(年增191%)、TEPEZZA 5.26億美元(年減6%),以及生物製劑類(biosimilars)部門977百萬美元(年增26%)。公司單季產生37億美元自由現金流,研發投入年增11%,當季資本支出為6億美元,並宣示季度股息2.52美元,年增6%。
臨床催化與商業化亮點:管理層強調幾項正向三期試驗結果,尤其是IMDELLTRA在多項研究(包含DeLLphi-305)呈現可觀的整體存活率改善與監測時間大幅縮短—公司在不同場合引用的資料顯示對照組與治療組在中位整體存活(mOS)上有明顯差距(例:21.1個月對比12.7個月,另有報告提及37.9個月的數字),且臨床監測時間從先前不到6小時降至1–2小時,管理層認為這將促成門診行為改變並加速採用。
財務指引與公司策略:新任財務長Thomas Dittrich宣佈將2026全年營收指引上修至389億至397億美元($38.9B–$39.7B),非GAAP每股盈餘調高至22.90至23.70美元,同時維持2026年約26億美元資本支出計畫,以擴充製造能量並備戰潛在的MariTide上市。公司並表示,預期2027年營運利潤率不會較2026年出現下滑。
市場質疑與管理層回應:分析師在問答環節對於IMDELLTRA的市場規模、Sjogren’s(乾燥症)試驗與法規路徑、MariTide的耐受性資料,以及生物仿製藥與次世代產品的推出節奏提出疑問。管理層在答覆時多採審慎語氣:對於某些尚未公開的關鍵讀數表示「目前無更多補充」,但同時強調對生物仿製藥供應能力與商業化紀律的信心。針對投資者對貨幣化能見度的擔憂,管理層以「六大成長驅動佔高比重、臨床資料驅動採用」來回應其長期成長基礎。
風險專案與反駁替代看法:公司自承第四季營運費用將有顯著季增,並預期銷售組合變動與利潤分享費用提高會推升成本率;此外,對某些候選藥的法規路徑與時程仍持保留態度。針對市場懷疑臨床成果能否順利轉化為商業規模,管理層以近期臨床資料、連續的季度成長率和穩健現金流反駁:「資料與資源同時到位,讓我們具備執行商業化與擴產的能力。」不過,投資價值仍高度仰賴未來幾季關鍵試驗與審批程序的透明度。
總結與展望:安進以強勁的第三季數字及IMDELLTRA等臨床利多作為上修指引的依據,並表明不預期翌年利潤率下降;但市場仍需關注四大節點:Q4將公開的Sjogren’s資料、MariTide的耐受性結果、IMDELLTRA的實際市佔與監測落地速度,以及生物仿製藥與可能併購動作的節奏。投資人與市場觀察者應持續追蹤這些讀出與公司在未來幾季的商業執行,以評估上修指引的可持續性以及潛在風險的落實情況。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。