我的網誌

Q3 使用者與營收超預期;公司預估 Q4 訂單成長 13%,同時推廣 Video Call 對毛利有小幅壓力。
領先語言學習平臺 Duolingo 在 2026 年第三季交出超預期成績:每日活躍用戶(DAU)年增 29%,較第二季的 23% 進一步加速,管理層稱 bookings、營收與獲利皆優於預期。公司指出,這波成長來自大量產品迭代與 A/B 測試,且 10 大市場中有 8 個國家的 DAU 加速。

財務與展望方面,財務長表示公司預期 2026 年第四季訂單(bookings)年增約 13%、營收年增 14%,調整後 EBITDA 利潤率約 26.1%,調整後 EBITDA 約 8,400 萬美元,與去年持平。全年 2026 預估 bookings 年增 12%、營收增 18%、調整後 EBITDA 利潤率 26.5%。管理層也透露 Q4 指引已將 Q3 計提的 1,100 萬美元員工獎金的一部分納入,並計畫於 2027 年初支付全額獎金。
產品與毛利動態值得關注:公司將 Video Call 服務推向所有付費使用者,預期使毛利率較 Q3 小幅下降約 1 個百分點;但財務長同時表示 AI 推論成本低於先前預期,且 Video Call 每通成本已從約 0.30 美元降至「遠低於 0.01 美元」,因此能擴大服務範圍而不致過度侵蝕經濟性。管理層也確認正在淘汰 Duolingo Max,該方案目前佔付費使用者與訂單的比重僅為個位數百分比。
投資人與分析師在電話會議中提出疑慮:有人關注付費訂閱成長落後於 DAU,以及 Max 下市與新貨幣化路徑可能帶來的摩擦;另有分析師對遊戲或合作夥伴的經濟性表示懷疑。管理層回應稱,多數成長來自產品改良,付費訂閱最終會跟隨營收走勢,並強調公司內部設有嚴格守則以避免侵蝕免費使用者體驗;此外,付費行銷被指出約佔非補助性行銷支出的 60%,大致超過 1 億美元,且對該行銷投放是「有利可圖」的。
風險面包括:推廣新功能對毛利的短期壓力、計提與支付獎金對營運費用的影響,以及貨幣化執行能否持續轉化為付費使用者。管理層則以 AI 成本下降、廣告品質升級與受控實驗驗證路徑回應疑慮。
總結:Duolingo 將焦點放在持續以產品驅動 DAU 成長,同時逐步推進可控的貨幣化(如 Video Call 與廣告升級)。投資人接下來應關注 Q4 bookings 與毛利變動、付費轉換率走勢及公司在 2027 年完整展望(公司表示將於 2 月提供 2027 年完整指引)。
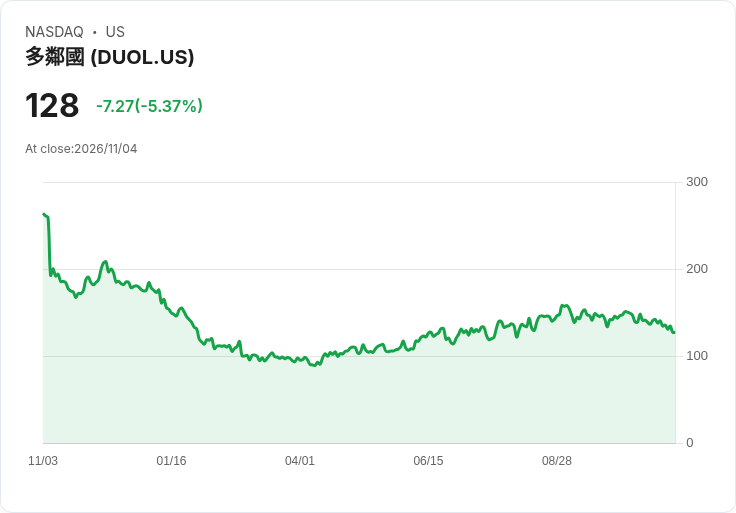
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。