我的網誌

摘要 : Q3 營收 1.187 億,管理層稱利率壓力短期衝擊交易,並押注 AI 兩到三年有通縮趨勢。
新聞 : Safehold Inc.(NYSE: SAFE)於 2026 年第三季財報電話會議中,管理層直言當前長期利率攀升已對交易活動造成明顯摩擦,但仍強調公司資產的通膨連動特性與長期資本結構為主要防線,並提出 AI 在中期可能帶來「通縮性」影響的觀點,預期需 2 至 3 年才能觀察成效。

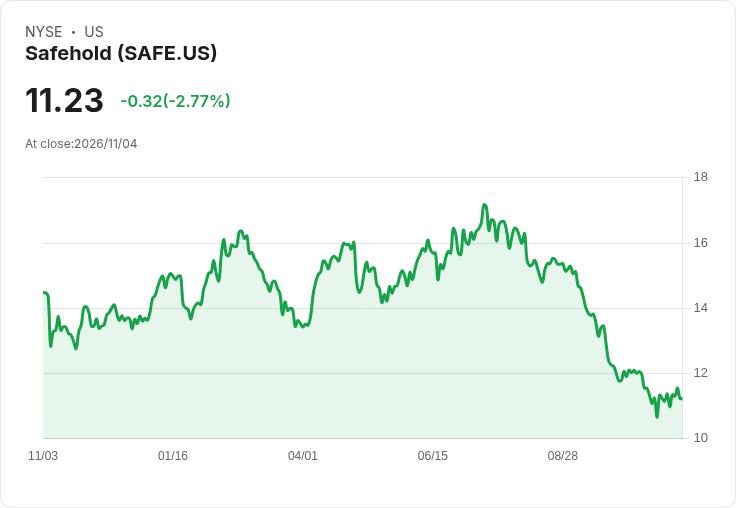
背景與財務要點 - 第三季營收 1.187 億美元,淨利 2,880 萬美元,稀釋每股盈餘 0.41 美元。 - 投組總毛帳面價值 74 億美元,估計未實現資本增值 99 億美元,較上季增加約 1 億美元。 - 當季新簽兩筆地上權(ground lease),合計承諾金額 3,800 萬美元,年初至今簽約量約 2.42 億美元。兩案均屬可負擔住宅次領域,合併經濟收益率 7.3%、GLTV 39%、租金覆蓋率 2.7 倍。 - 當季放款總額 1.12 億美元(其中地上權放款 1.07 億美元、經濟收益率 7.4%;租賃權貸款 500 萬美元,利率 SOFR+425bp)。 - 期末負債 51 億美元,包含已動用無擔保循環額度 7.65 億美元;可用流動性 13 億美元。永久性負債加權平均到期約 18 年,實際成本約 4.4%,在 2029 年前無重大到期。公司在第四季持續買回自家股票,管理階層認為股價顯著低於估計淨資產價值(NAV)。
市場環境、策略與風險 管理層一致指出,從 8 月下旬到 10 月初,美國十年期公債利率上升近 70 個基點,造成交易不確定性增加、退讓(retrade)與重議更常見,直接拖累第三季簽約節奏(較第二季的 7 筆、1.5 億美元明顯下滑)。因應利率衝擊,Safehold 聚焦幾項策略: - 偏重可負擔住宅與多戶型(multifamily)資產,認為這些次領域對日常利率波動相對具防禦性且流動性較佳。 - 保持長期、低成本負債結構與流動性緩衝,並透過私人資本方案與回購取代發行新股以避免稀釋。 - 強調超過 90% 的租約具通膨保護(CPI 掛鉤),在利率高企時提供現金流抗性。
分析與評論 Safehold 的商業模式—以地上權收取通膨連動租金,並以長期固定成本負債配比—在高利率環境下具有天然防守優勢,但短期仍面臨成交放緩與資本成本抬頭的實際衝擊。公司近期交易的經濟收益率多落在低至中 7% 區間,管理層以不槓桿長期信用基準「低 6%」為目標,並預期包含 CPI 後可望達中高 7% 至 8% 區間回報。
針對外界疑慮與替代觀點 - 有分析師質疑在現階段成本資本下,許多案子難以達到雙方可接受的價格;管理層承認短期確實「很艱難」,但強調公司已有 18 年加權平均的永久負債及 13 億美元備用流動性,還有季度內可用的回購與私人資本選項,短期內避免股本稀釋。 - 對於是否應持續發放股息,財務長表示應稅所得很低,股息具高度裁量性,暗示若資本環境改變,公司可調整配息政策。 - 有人擔心槓桿與股本壓力能維持多久;公司給予目標槓桿 2 倍並稱仍有數季的「跑道」。
關於 AI 與中期通縮前景 管理層在會議中提及,技術進步(包括 AI)可能在 2 至 3 年內成為具有「通縮性」的結構性力量,長期可能降低部分成本與資本支出壓力。此觀點被提出作為中長期宏觀環境的一種可能性,但公司並未以此作為近期資本配置或財務模型的主要假設,強調短期仍以利率走勢、成交節奏與租金通膨連動為評估主軸。投資人應將此視為一項潛在利多場景,而非已確定的財務驅動因素。
結語與展望(投資者應關注) Safehold 將近季形容為「利率驅動的摩擦期」,但透過 CPI 掛鉤租約、長期固定成本負債與聚焦可負擔住宅、多戶型市場,管理層試圖在不利市況中維持收益與資本靈活性。未來數季投資人應關注幾個關鍵指標:利率趨勢、原始放款與簽約節奏(originations)、Caret(公司計價機制)與訴訟進展(Midtown 辦公室轉為住宅案)、以及公司是否延續回購或改變配息策略。若利率穩定或 AI 帶來結構性成本下降,Safehold 的長期價值主張與 CPI 掛鉤租賃優勢可能逐步顯現;反之,持續的利率高位與交易延宕將延緩價值顯現與回報實現。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。