我的網誌

Q3 EPS與營收均落後預期,但營運與自由現金流強勁,公司減債並宣佈大額資本支出與2026財務假設。
歐文斯康寇(Owens Corning)公佈2026財年第3季財報,非GAAP每股盈餘(EPS)為2.44美元,較市場預期低0.61美元;季度營收24.9億美元,同比下降7.1%,並較分析師預估少約1.3億美元。儘管獲利與營收不及預期,公司在現金流與資本運用上表現亮眼:營運現金流8.13億美元、自由現金流6.22億美元,同時以股利與庫藏股回饋股東3.37億美元,並減少債務2.99億美元。

背景與市場情勢: 歐文斯康寇所屬的建材與隔熱材料產業高度依賴房屋新建與翻修市場。近期美國住房市場疲軟、需求復甦力道趨緩,使得公司訂單量與售價面臨下行壓力,反映在本季營收下滑與每股盈餘不如預期。公司在此逆境中仍保有較強的現金生成能力,顯示營運效率或成本控制仍具韌性。
重點事實與資料: - Q3 非GAAP EPS:2.44美元,低於預期0.61美元。 - Q3 營收:24.9億美元,年減7.1%,低於市場估計約1.3億美元。 - 營運現金流:8.13億美元;自由現金流:6.22億美元。 - 股東回饋:以股利與庫藏股合計3.37億美元。 - 債務減少:2.99億美元。 - 當前2026年財務假設: - 一般企業EBITDA費用:2.35–2.45億美元。 - 利息費用:2.55–2.65億美元。 - 調整後盈餘之有效稅率:24%–26%(現金稅率預期較低)。 - 資本支出:約8.00億美元。 - 折舊與攤銷:約6.80億美元。
深入分析: 雖然營收與EPS落後,但強勁的營運與自由現金流意味著公司在成本管理、營運資金或非營業專案上有可觀的現金收回,這也支援其持續回饋股東與減債策略。約8億美元的年度資本支出,顯示公司在產能維護或長期投資仍不鬆手,可能旨在提升效率或準備未來需求回升;但高資本支出也會對未來自由現金流形成壓力,若住房市場持續低迷,現金回收節奏可能放緩。
利潤與成本結構方面,固定成本(如折舊攤銷約6.8億美元)與利息費用(預估2.55–2.65億美元)不容忽視,在營收下滑情況下對淨利率造成放大影響。公司將有效稅率預估設定在24%–26%,並註明現金稅負將較低,這對2026現金流是正面訊號,但需觀察全年實際稅務現金流走向。
駁斥替代觀點: 市場上可能出現樂觀解讀,認為「現金流強、減債與回購顯示公司基本面穩健,股價回彈只是時間問題」。然而,這種觀點忽略了產業高度週期性與資本密集性:若住房需求長期疲弱,營收恢復速度不足以抵銷高資本支出與固定成本,短期現金流強勁不必然轉化為可持續獲利增長。因此,投資者不能僅以單季現金流或回購行動判斷公司長期表現。
結論與未來展望(行動號召): 歐文斯康寇在本季呈現「營收與獲利被動、現金流與資本運用積極」的雙面局勢。投資者與市場應重點觀察以下指標:未來季度的營收趨勢、毛利率恢復情形、實際資本支出執行進度與對自由現金流的影響,以及住房市場關鍵資料(新屋開工、房屋銷售、利率走勢)。管理層若能在需求回升前持續控制費用、最佳化資本支出與降低淨負債,將有助於化解短期表現不佳的負面影響。對於想追蹤公司動態的讀者,建議關注下一季營收指引、每季現金流與資本支出執行報告,以評估公司是否能在疲弱的市場環境中轉守為攻。
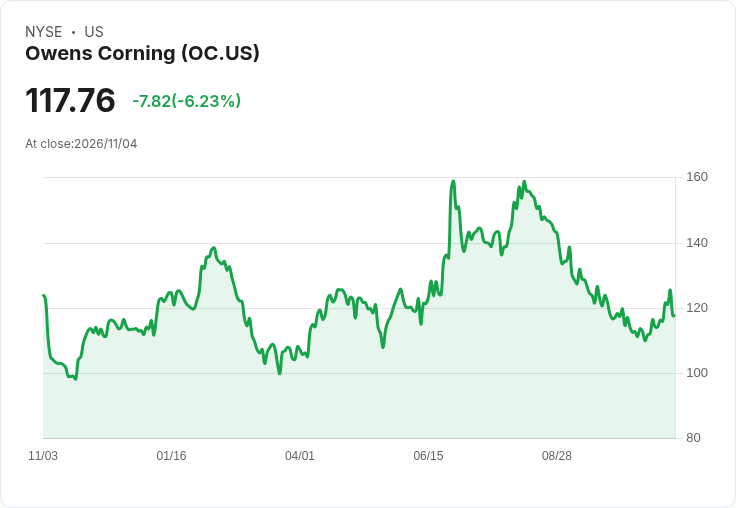
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。