我的網誌

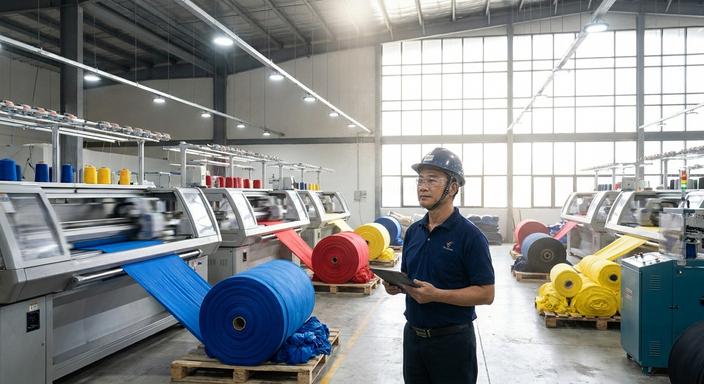
最新消息指出,成衣大廠儒鴻(1476)於法說會中宣布,未來兩年產能擴充將以印尼三期為最大投資計畫。總經理洪瑞廷表示,若後續設計與環評進度如期,預估2027年資本支出將達10億至12億元。目前公司訂單能見度約六個月,隨著總體大環境不確定性略微下降,經營團隊對明年營運維持審慎樂觀的看法。
第4季營收拚新高,新品推升ASP成長
儒鴻今年前三季資本支出約4億至5億元,全年預估落在6億至8億元區間。針對印尼布料與成衣垂直整合布局,目前正評估自行興建或合資模式,尚未最終定案。營運表現方面,第4季目標為營收優於第3季,並全力挑戰全年營收創新高。受惠於新品訂單增加,成衣平均單價呈現雙位數成長,出貨量大致持平;布料事業則是出貨量減少但價格維持平穩。
新客戶占比提升,產線聚焦自動化
在客戶結構調整成效上,儒鴻前五大客戶營收占比穩定維持在50%至60%,新客戶占比則順利由10%提升至11%。先前開發的三家新客戶已陸續進入最終試量產階段,並有多個新品牌合作案持續洽談中,為未來成長挹注動能。此外,2027年台灣及越南布料廠將著重於設備更新與效率提升,柬埔寨與越南成衣廠則視需求導入自動化設備,以優化整體產品組合與生產效率。
後續關注歐美市場貿易政策及訂單變化
展望未來,美國大選後關稅及貿易壁壘政策的不確定性略有下降,但品牌客戶尚未明顯增加追加訂單,預期相關策略調整最快需至明年第1季才會逐漸明朗。需要特別留意的是,歐洲市場目前仍存在較高的政經不確定性,由於儒鴻部分高毛利業務來自歐洲地區,後續終端消費需求變化與政策走向,將是影響獲利表現的關鍵追蹤指標。
儒鴻(1476):近期基本面、籌碼面與技術面表現
基本面亮點
儒鴻為台灣針織布龍頭及第二大成衣代工廠,最新10月合併營收達34億元,年成長10.68%;9月營收亦有35.08億元,年增8.28%。受惠於傳統旺季與出貨動能,整體營收表現呈現穩定增長的態勢,目前本益比約為14.0倍,交易所公告之現金股利殖利率達4.3%,基本面體質穩健。
籌碼與法人觀察
觀察近期籌碼動向,截至11月10日,外資單日賣超371張,投信則買超402張,三大法人合計小幅賣超6張,呈現土洋對立態勢。進一步分析主力動向,近5日主力買賣超達11.4%,近20日則高達17.3%,顯示近期主力資金有持續進場佈局的跡象,籌碼集中度漸增,帶動收盤價穩步推升至348.5元。
技術面重點
從技術面來看,依據至10月底的交易資料,儒鴻近期股價主要於317元至322元區間震盪整理,10月底收盤價落在320.5元,月線呈現微幅修正。然而若對照最新11月上旬的表現,股價已突破近期盤整區間向上表態。短線操作需特別留意量能是否具備續航力,若股價急拉導致高檔乖離過大,或後續成交量未能跟上,恐面臨技術性回檔的風險。
關注產能擴張與終端消費復甦力道
綜合評估,儒鴻在印尼擴產計畫及新客戶試量產的挹注下,中長期成長動能清晰,基本面亦展現營收穩健增長的韌性。投資人後續應持續追蹤外資與投信的籌碼博弈變化,並密切關注歐美市場終端消費力道及全球貿易關稅政策的演變,將其作為進出場判斷的重要參考。
【免責與製作說明】
本文內容僅供參考,不構成任何投資建議或買賣邀約。文中股價、漲跌幅、成交量等數據取自 CMoney 資料庫,即時數據可能隨時變動。投資一定有風險,請自行評估並審慎決策。
本文由 AI 輔助撰寫,數據及資料皆來自 CMoney 資料庫及公開平台,經「權知道編輯團隊」依規則審核後發布。
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j