我的網誌

營收7.23M未達預期,EPS-0.26小幅遜色;但營運現金耗用、庫存與現金水位顯著改善。
Worksport Ltd.(代號 WKSP)公佈2026 年第三季財報,雖然每股 GAAP EPS 為 -0.26 美元、較預期低 0.02 美元,且營收僅 7.23 萬美元(年增 44.3%)遠低於市場預估約 12.5 萬美元而差距約 5.27 萬美元,但公司在現金流與庫存管理上的改善提供投資人新的觀察角度。

背景與重點資料: - 營收與獲利:本季營收 7.23 百萬美元,年增 44.3%,但仍較市場共識少約 5.27 百萬美元;GAAP 每股虧損 -0.26 美元(預期 -0.24 美元)。 - 營運現金與現金餘額:推估營運現金使用降至約 0.437 百萬美元,較第二季的 3.44 百萬美元減少約 89%,較第一季的 8.23 百萬美元減少約 95%;現金及約當現金升至 2.53 百萬美元(6 月 30 日為 1.216 百萬美元)。 - 存貨與銷售:存貨自 6 月 30 日的約 12.107 百萬美元降至約 9.658 百萬美元,下降 20.6%,而季度銷售成長報告為 38%,顯示庫存周轉與銷售動能有所提升。 - 進展與未來催化劑:公司目標在 2026 Q4 取得 Terravis 認證,並在 2027 Q1 啟動首批美國大陸試點;公司同時在洽談一項非約束性收購案,若成行有機會擴充套件規模與通路。
深入分析: 本季財報呈現「營收成長但不及高期待、營運效率顯著改善」的兩面表情。營收年增 44.3% 與季度銷售成長 38% 顯示產品需求仍在,但與市場預期的差距可能來自出貨節奏、訂單認列時點或單季大型合約延後。另一方面,營運現金耗用大幅下降與存貨減少,反映公司已開始控制成本與改善庫存管理,短期內緩解現金壓力;現金餘額提升至 2.53 百萬美元也延長了公司彈性。
替代觀點與反駁: 市場憂慮焦點在於(1)連續未達或弱於預期的營收會損及市場信心;(2)現金水位仍偏低,若營收回升慢,可能需再度籌資。對此,支援管理層的論點包括:公司已顯著降低現金燒錢速度,庫存回落顯示營運效率改善,且若 Terravis 認證與美國試點順利,將是可驗證的成長催化劑;此外,潛在收購案若成功可能補強產品線與通路,改善財務體質。儘管如此,若未來數季未出現實質訂單轉化或認證/試點延後,風險仍存在。
結論與展望(行動呼籲): Worksport 正處於由「燒錢擴張」向「精實經營並尋求商業化驗證」的轉型期。投資人與利害關係人應密切關注三項短期指標:Terravis 認證進度、2027 Q1 美國試點成效與任何收購談判的實質進展;同時監督未來數季的現金流與毛利率走勢。若公司能在認證與試點中取得明確商業化證據,營收與市值可望迎來實質改善;反之,仍可能面臨資金補強的需求與股價波動。
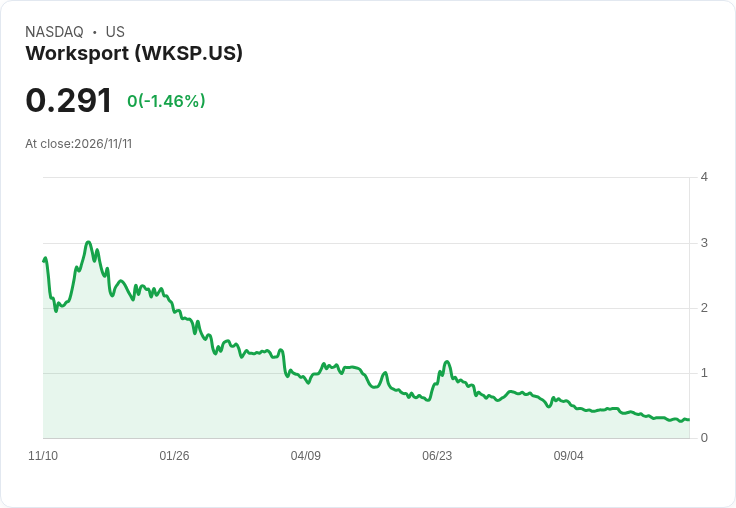
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。