我的網誌

GXO與ASOS續簽9年合約,涵蓋倉儲與運輸,ASOS股價上漲3.3%。
英國線上時尚零售商ASOS(交易程式碼ASOMF)週三股價走高,因美國物流外包商GXO Logistics(NYSE:GXO)宣佈將雙方自2013年起的物流合作再延長九年,合約延續至2034年。市場解讀此舉提供ASOS供應鏈長期穩定性,當日倫敦上市股價上漲約3.3%。

背景與合約內容:此次續約涵蓋倉儲履行與運輸服務,GXO過去13年透過其高度自動化的Barnsley物流中心協助ASOS調整電商營運,提升履約速度與效率。官方並未公開所有價格條款,但明確指出雙方將維持以自動化和流程最佳化為核心的合作模式,以因應訂單峰值與退貨處理需求。
事實與資料:GXO近期財報亦表現穩健,非GAAP每股盈餘0.89美元,超預期0.04美元;當季營收36億美元,超出預期6000萬美元。公司預估2027年將帶來超過8.5億美元的追加營收,同時重申2026年調整後每股盈餘預估區間為2.95至3.15美元。這些數字顯示GXO具備強勁成長動能與財務支撐,能支援對ASOS等長期客戶的資本性投入。
深入分析:對ASOS而言,九年長約帶來三項直接利多——一是可提高履約可靠性與配送速度,改善顧客體驗並支援轉化率;二是讓ASOS在物流成本和資本支出上獲得可預期性,利於財務規劃;三是促成技術升級投資回收,因GXO更有誘因在Barnsley等樞紐投入自動化裝置。然而,長約也可能限制彈性,例如若市場變動或出現更具成本效益的供應商,短期內難以快速切換。
替代觀點與駁斥:部分評論者擔憂ASOS過度依賴單一大型物流供應商會增加營運風險或鎖定較高成本。對此,支援續約的立場認為:長期合約通常包含服務水準協議(SLA)與績效條款,可保證效率與彈性;同時,GXO的財務與技術投入顯示其有能力持續最佳化成本結構,長期可望帶來單位訂單成本下降與更穩定的履約能力。當然,具體風險仍取決於合約細則與市場變化,雙方需在條款中平衡保障與彈性。
結論與展望(行動號召):此次續約短期內提振市場信心並反映在股價上,但投資人與業界應持續關注關鍵營運指標:每單履約成本、平均交付時效、退貨處理效率與合同價格透明度。同時,應追蹤GXO是否能兌現其2027年超8.5億美元的追加營收預期,以及該投資如何轉化為ASOS的毛利改善與顧客滿意度提升。建議投資人於下一季財報與雙方就合約細節的進一步披露時密切觀察,以評估此長期合作帶來的實際價值。
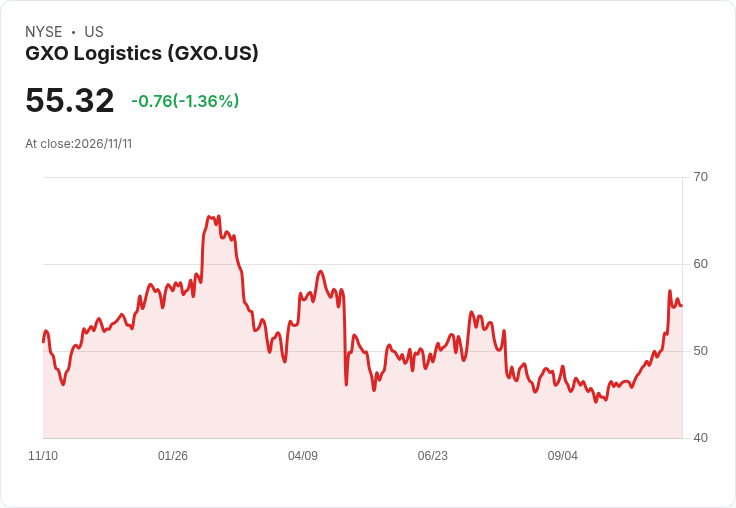
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。