我的網誌

Q3營收年增19.1%且超預期,EPS小幅未達;公司給出Q4交付與營收高幅成長指引。
小鵬汽車(XPeng)公佈2026年第三季財報,呈現「營收上升但每股虧損小幅落後預期」的混合訊號,同時釋出激進的第四季營運展望,吸引市場目光。公司指出,雖然非GAAP每股攤薄虧損為0.14美元,比分析師預期低約0.03美元,但營收達到36.2億美元、年增19.1%,並較預期高出約1.3億美元。

背景與關鍵資料: - 第三季車輛交付量為118,390輛,較2025年同期的116,007輛成長2.1%;10月單月交付50,237輛,單月較上月大增約22%,10月累計年初至今交付334,604輛(截至10月31日)。 - 第三季車輛毛利率為13.1%,較上一季提高1.0個百分點,顯示單車利潤有所回升。 - 截至2026年9月30日,小鵬現金及現金等價物為人民幣454.1億元(約合67.7億美元),較6月30日的人民幣404.8億元增加,資本緩衝顯著改善。 - 銷售與基礎建設方面,截至9月底小鵬自營門店731家、覆蓋253個城市,自建充電站達4,035座,並在海外與自動駕駛測試面向有積極佈局(含L4試驗核准)。
解析與評估: 小鵬此季呈現「營收優於預期但EPS不及預期」的常見成長型企業狀態,反映公司在擴張、研發或營運投入上可能仍有短期成本壓力。值得注意的是車輛毛利率回升與現金水位增加,這兩項資料支援公司在保持市場競爭力的同時,有更大的資源進行產品與網路擴張。
公司對第四季的展望極為樂觀:預計交付169,000至174,000輛,較去年同期預計成長約45.4%至49.7%,較上一季則成長約42.8%至47.0%;預計總營收人民幣304億元至318億元,年增約36.6%至42.9%,季增約25.2%至31.0%。若達成,將顯示小鵬已完成產能放大與銷售通路鋪設的關鍵環節。
反駁質疑與風險提示: - 質疑一:每股虧損未達預期,反映獲利能力不足。回應:短期EPS壓力可能來自擴張性支出(如研發、海外市場拓展與L4測試),但毛利率季增與現金增持指出其單車利潤及資金狀況正改善,若產量放大與規模效應顯現,獲利有望追上。 - 質疑二:競爭加劇與補貼退坡將壓縮空間。回應:小鵬透過擴張線下門店、充電網與海外出貨(10月海外量年增約166%),並推進自動駕駛測試,試圖以差異化技術與服務抵禦價格競爭。但長期仍需觀察價格策略與成本控制成效。
結論與展望(行動號召): 小鵬Q3資料顯示業務成長基礎穩固,但短期獲利仍面臨挑戰。第四季若能如期交付並維持或提升毛利率,將驗證公司擴張策略與成本管理的有效性。投資人與市場應重點關注:每月交付數字、單車平均售價與毛利率走勢、現金流與資本開支使用,以及L4測試與海外市場的進展。對保守投資者而言,可觀察未來一兩季的獲利轉正與交付達成情況再評估;對積極者,則宜關注公司能否落實其規模化與技術領先優勢。
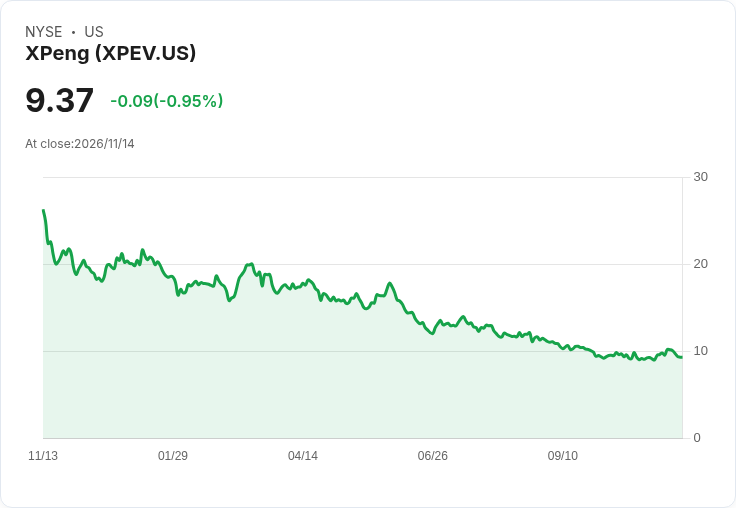
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。