我的網誌

YARTEMLEA美國上市加速,Q3營收與採用成長,歐盟否決與可變賣方重估風險抑制短期市場信心。
季報重點:Omeros(OMER)於2026年第三季持續推升其移植相關療法YARTEMLEA的美國商業化,第三季毛銷售達4,180萬美元、淨銷售3,590萬美元,較第二季分別成長約30%與26%,顯示推廣與院所採用正加速。到9月30日,已有109個獨立帳戶下單,較6月底的73家增加49%,成人病患約佔使用量70%、兒童約30%。

財務與現金流:公司報告第三季GAAP淨虧損為5,740萬美元(每股虧損0.79美元),上季則為淨利1,320萬美元(每股盈餘0.18美元)。排除非現金再衡量項後,非GAAP調整後淨利為470萬美元(每股0.06美元)。公司持有現金與投資95.3萬美元,第三季營運現金流為1,330萬美元,已連續兩季正向。第三季亦包含與2029年可轉債相關的6,200萬美元非現金金融工具重估損失,且持續造成GAAP波動。
管制與補貼面:管理層強調數項與報銷相關的利基。針對合格住院案例,Medicare的NTAP補助可提供每案最多287,000美元的額外報銷,有利啟動院內使用;另自2027年1月1日起,340B採購藥品的醫院報銷規則將改為ASP(平均銷售價)減28%,但享有過渡性透過(pass-through)地位的藥品可免於此變動,YARTEMLEA的透過地位維持至2029年6月,對短中期營收環境形塑正面支撐。管理層亦表示將透過教育提升醫院對NTAP的認知以加速採用。
國際與管制挫折:歐洲藥品管理層(CHMP)對公司申請的narsoplimab治療移植相關溶血性微血管病(TA-TMA)給出負面意見,令公司收回部分歐盟期望,並決定關閉YARTEMLEA對新病患的慈悲用藥計畫,將監管重心轉向歐盟外並以具報銷的命名病患計畫維持國際可及性。
營運與展望:管理層表示第四季成長動能持續,但不會提供具體財務指引;預計持續營運的總營運費用將略高於第三季,利息費用約600萬美元,來自停業業務的收益預估5萬至6萬美元(文字原為百萬,應為500萬至600萬美元——公司口述為5M-6M)。公司計畫於2027年某時開始恢復正式指引。另管理層強調,一旦可轉債的「overhang」解除,與其相關的嵌入式衍生工具波動及非現金重估將消失,有助於GAAP表現穩定。
風險、質疑與回應:投資者關切採用持續性、毛利到淨利的折讓(gross-to-net)與GAAP非現金波動。管理層回應稱,雖然部分院所尚不熟悉NTAP,但教育推廣將提升報銷利用,預期毛轉淨折讓率有機會隨門診擴張落在「高於十多趴」區間(high teens)。至於GAAP損益的短期波動,主因為可轉債衍生工具的市價重估,並非經營性現金流惡化;公司已呈現連兩季正向營運現金流,管理層視現金流改善為核心強項。
總結與後續觀察:第三季顯示YARTEMLEA在美國市場的需求與採用正快速擴張,但歐盟的監管挫折、可轉債導致的會計波動與即將到來的340B報銷制度變革仍為關鍵風險。投資人應關注(1)管理層移除可轉債overhang的進度、(2)NTAP與院所教育能否提高報銷採用、(3)2027年正式指引的時程與內容,以及(4)公司在歐盟外的管制與命名病患策略成效。
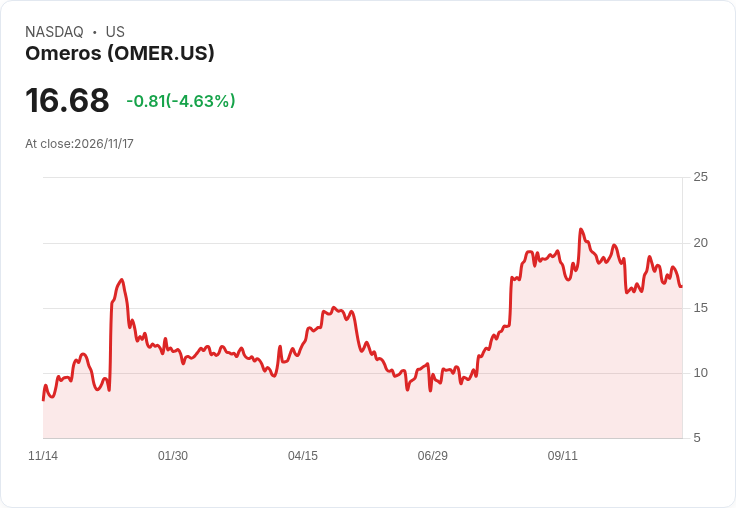
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。