我的網誌

迪士尼Q4 Non-GAAP每股盈餘1.77美元、營收259.5億美元均超預期,並重申排除第53週後2027財年調整EPS將達雙位數成長。
開場引發興趣: 在年度關鍵轉型期,華特迪士尼(Walt Disney)公佈第4季財報,Non-GAAP每股盈餘(EPS)為1.77美元,超出市場預期0.09美元;營收達25.95億美元(+15.5%年增),超預期約7.8億美元,財報成績短期內壓住了一些市場疑慮,盤後股價仍微幅下挫1.85%。

背景說明: 迪士尼近年聚焦串流、體驗事業(Disney Experiences)與內容投資的再平衡,並進行報表專案調整(含將娛樂部門之權益收益排除於營運結果外),使得各季度比較需留意會計口徑變化。公司同時提醒,曆法排班與活動時點會影響季報表現,因此主張以全年表現評估業務。
事實與資料要點: - Q4 Non-GAAP EPS:1.77美元,超出估值0.09美元。 - Q4 營收:25.95億美元(+15.5%年增),高於預期約7.8億美元。 - 公司對2027財年預測(重申):排除第53週影響後,預期調整後EPS達「雙位數成長」。公司估計第53週在2026財年對調整後EPS貢獻約0.17美元。 - 營業面:預期2027財年總體營業利益(Total Segment Operating Income)約成長8%(同樣排除第53週與報表變動影響)。Q1 2027預估該項約54億美元。 - 資本支出與內容開銷:預估資本支出約90億美元;現金內容支出約260億美元(較2026年約增9%,包含體育版權與國際節目投資、以及影片製作時點)。 - 現金流與資本回報:預期自由現金流約110億美元,目標回購約90億美元;有效稅率預估在20%出頭(low 20s)。
深入分析與評論: 這份財報展現幾項重要訊號。其一,營收與EPS雙雙超預期顯示主體業務在票房、主題樂園與串流營運上持續獲利,但單季資料仍受內容發行時點與曆法週期影響。其二,公司承諾顯著增加內容與體育版權投入(現金內容支出上升約9%)以及高額資本支出以「催化」Disney Experiences成長,代表短中期現金需求上升,但管理層仍預估可望維持約110億美元自由現金流以支撐回購與投資。其三,報表口徑改變(排除娛樂部門權益收益)降低後續營業利益成長率的可比性,投資人需注意可比基期調整。
駁斥替代觀點: 市場上有觀點認為:高額內容與體育權利支出將壓縮利潤與現金流,且串流業務長期獲利性仍不明。對此,迪士尼的回應與財務佈局為:一方面增加內容投資以擴大競爭力與國際市佔,另一方面透過嚴格的資本配置(目標回購約90億美元、維持兩位數EPS成長目標與約110億美元自由現金流)展示資金自主管理能力。至於第53週的會計效應,公司也公開提供0.17美元的可比調整,降低資料解讀的誤差來源。
結論與未來展望(行動號召): 迪士尼以本季超預期表現回應市場疑慮,並重申2027財年在排除曆法影響後的成長展望;然而,未來投資人應密切追蹤三大指標:串流平臺的使用者與ARPU走勢、體驗事業(主題樂園與度假區)復甦持續性,以及內容與體育版權投資的回報率。鑑於公司強調以全年評估業務,短期季度起伏仍可能出現,建議投資人關注接下來的季度關鍵資料與公司在內容支出與資本回報之間的執行節奏。
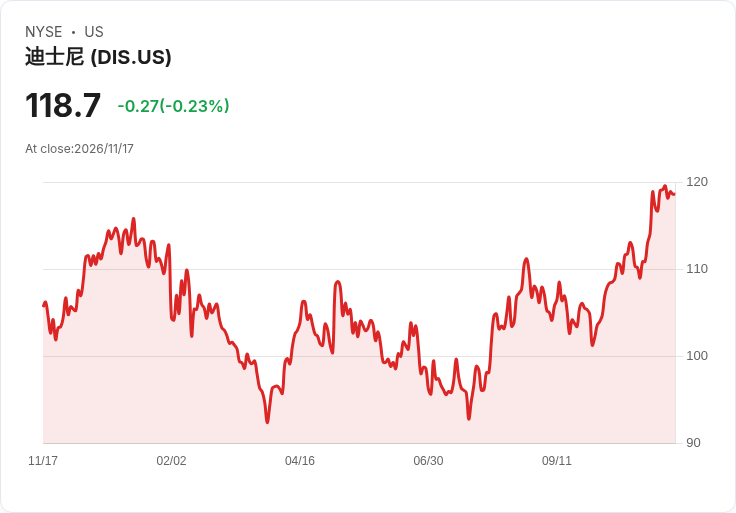
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。