我的網誌
Micron CTO稱記憶體供需長期失衡,AI驅動需求爆增,超過2500億美元擴產見效慢,短期成本與毛利承壓。
記憶體短缺持續壓縮整體半導體供應鏈,並正推升筆電等終端商品價格。Micron(MU)總裁暨CTO Scott DeBoer 在近期專訪中直言,記憶體供需不會很快回到平衡,「我們看不到供給在可預見的未來達到平衡」,且預期2027年的供應情況將比2026年更為緊張。

背景與現況: - 需求端:AI 系統、尤其是以大量運算與資料處理為核心的 AI agents,正大幅提高對 DRAM 等記憶體的需求。DeBoer 指出,這類應用帶來的記憶體需求「顯著成長」,短期內不見放緩跡象。 - 供給端:Micron 表示已在美國投入超過2500億美元(原文資料)擴充 DRAM 產能,並在既有晶圓廠進行擴建,但半導體製程與新廠產能上線需要長時間,難以快速化解短缺。
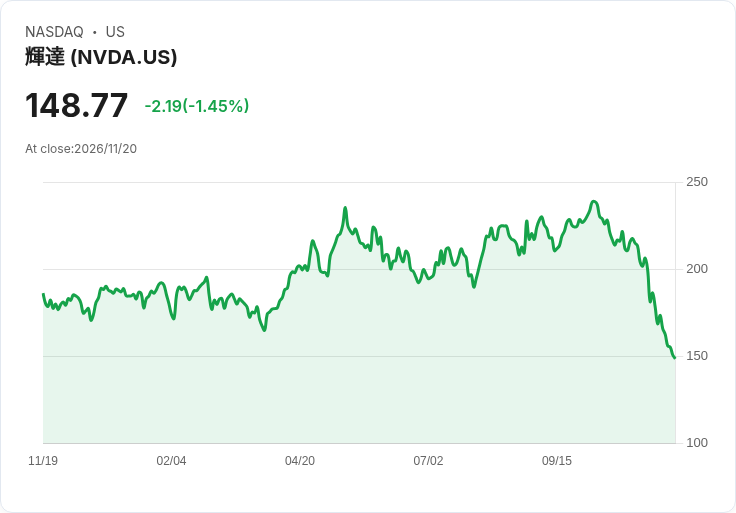
事實與影響: - 成本與利潤:同時在 Nvidia(NVDA)季報會中,臨時執行長 Colette Kress 提到上升的記憶體成本將侵蝕其毛利,顯示記憶體價格上揚已開始影響晶片大廠利潤表現。 - 市場反應:Micron 年初以來股價上漲約145%,反映市場對其在記憶體供應鏈中關鍵地位與價格上漲的預期。
分析與評論: - 為何短期難解?擴產雖大手筆,但半導體廠房與裝置的建置、良率提升與供應鏈配套均需數年時間;此外,資本支出規模龐大,短期內難以完全補足急速增長的 AI 記憶體需求。 - 風險與替代觀點:部分觀點認為大規模資本投入會在中長期緩解缺口,並逐步壓低價格;但 Micron 與多家業者的說法顯示,短中期(尤其到2027年)仍可能面臨供不應求,若需求持續超預期,價格與毛利壓力恐延續。
結論與展望/行動建議: 記憶體供應緊張已不再是短暫現象,而是受結構性需求(AI、雲端運算)與產能建置時滯共同影響的中長期挑戰。對投資人與企業的建議包括:投資人評估長期供需趨勢與企業資本支出計畫、科技企業應提前佈局零組件庫存與採購策略、終端產品廠商準備將上游成本上升的風險反映於定價或調整產品線。展望未來,若擴產按計畫到位且需求增速放緩,市場可能在 2028 年後逐步緩和;但在此之前,記憶體價格波動與企業毛利壓力仍是可預期的常態。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。