我的網誌
(圖片來源:shutter stock)
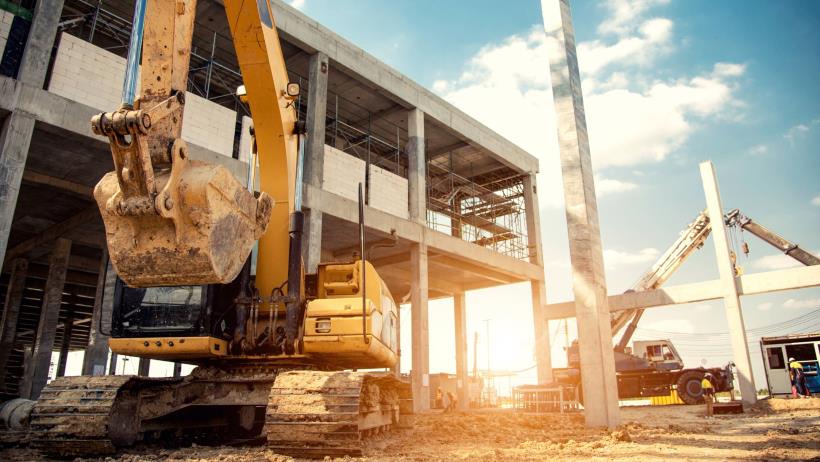
營建業為火車頭工業
帶動關聯產業成長
營建業的上下游產業廣泛
從上游建材、原物料到下游裝潢、家具等
涉及很多不同產業
是國家帶動經濟發展重要的一環
在景氣不好時,政府也會推動大型公共工程
由營建業帶領相關產業成長,刺激景氣復甦
因此被稱為「火車頭工業」
我們一般常聽到「營建業」
其實包括了「建設業」與「營造業」
前者負責從購地、設計、發包工程
到驗收、銷售、售後服務等整個建案各流程規劃;
後者則承包了建造工程
簡單來說,建設公司是建案主導人
將所有工作分配給上下游廠商去做;
而營造廠只負責接下建案來蓋房子
雖然聽起來營造廠似乎只要負責按照設計圖蓋就行
但事實上,營建技術點就在這「蓋」字上
接著就讓我們一起來了解
攸關人類「行」、「住」的營造產業吧!
本篇將逐一介紹:
♘營造業特色:大者恆大、層層外包、移動工廠、人脈取勝
♘營造業產業供應鏈
♘全台最大統包工程營造廠,憑藉純熟建廠技術擴展全亞洲:中鼎(9933)
♘走高毛利的高科技工程路線:聖暉(5536)、漢唐(2404)、亞翔(6139)
♘營造業財務結構
♘營造業潛在危機:高度競爭、勞工短缺、成本壓力、資金調度難
♘營造業景氣與未來發展
讓我們繼續看下去…
【CMoney 產業研究中心】新開張
若你不想錯過產業深度好文,請 點我 加入社團!
以下正文繼續…
♘營造業特色:
大者恆大、層層外包、移動工廠、人脈取勝
營造業可再細分為綜合營造業、專業營造業、土木包工業
不同執照能夠承攬的工程項目、金額都有所不同
像是專業營造業就有:混凝土、地下管線、景觀工程等不同領域的工程項目
而綜合營造業也有:甲、乙、丙 3 個等級之分,一般從丙等開始做起
過一定持照時間、承包總額、資本等要求才能升等
等級越高,能夠承攬的工程規模也就越大
中小企業佔多數
少數大廠貢獻大部分產值
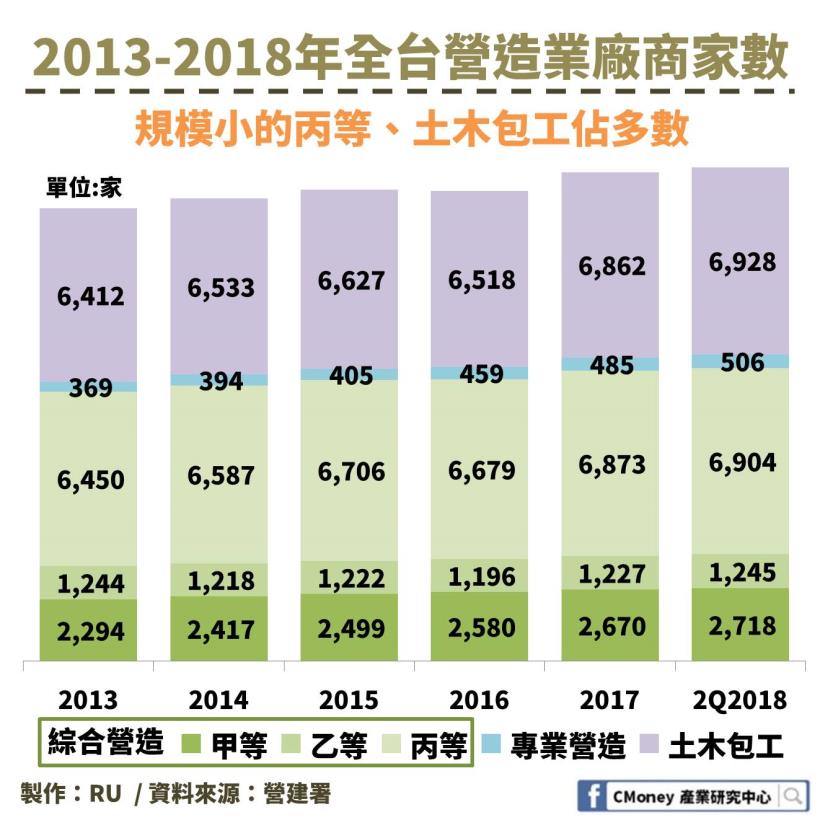
根據營建署統計,直至 2018 年第 2 季
全台營造業共有 1 萬 8,301 家之多
但規模較小的丙等綜合營造、土木包工家數遠超於其他
共 13,832 家,佔總家數的 75.6 %
可見台灣營造業仍以中小企業為大宗
如同前面所述,不同等級的營造廠能夠承包的工程規模不同
一般大型建案因金額龐大,只有甲等綜合營造廠能夠承包
這也造就了台灣營造廠大者恆大的局面
大型營造廠不但有規模經濟
更有足夠資金導入 ERP 等的電子系統,
或是做設備、原料的研發改良
提升效率、個別勞工生產力
根據營建署「營造業經濟概況調查報告」統計,
2015 年產值 1 億元以上的廠商家數僅佔 6.6%
卻貢獻營建業總產值的 66.6%
顯示台灣營造業產值集中於少數大廠
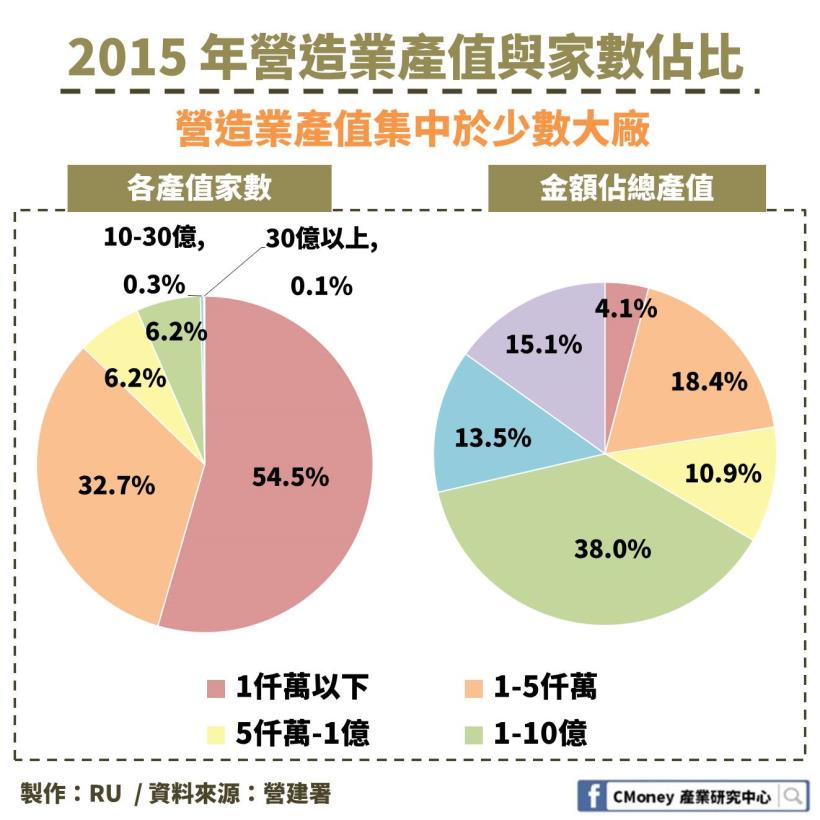
*營建署發布的「營造業經濟概況調查報告」,由於調查較耗時,目前最新的版本為 2015 年
層層外包,分工明確
大家可能會好奇:既然大廠獨大,為什麼還有這麼多中小企業?
那是因為營造業有個特別的生態—細緻分工
雖然大營造廠能夠承包幾十億甚至百億的建案
但一個建案從地基、鋼筋開始,到最後的油漆、裝潢
至少有上百種工種,各有其專業
即使是大型營造廠也不可能所有項目都做
這時就會分包給其他營造廠
而分包的營造廠可能也會再將部分工程分包出去
這樣層層的外包建立起明確的產業分工鏈
最上頭承包建案的營造廠工程師通常只需要負責協調包商、督工、驗收等工作
因此有其中一項工程的技術也能申請營業許可
成立資金、申請門檻低
造就台灣營造業數量不斷增加、以中小企業為主的局面
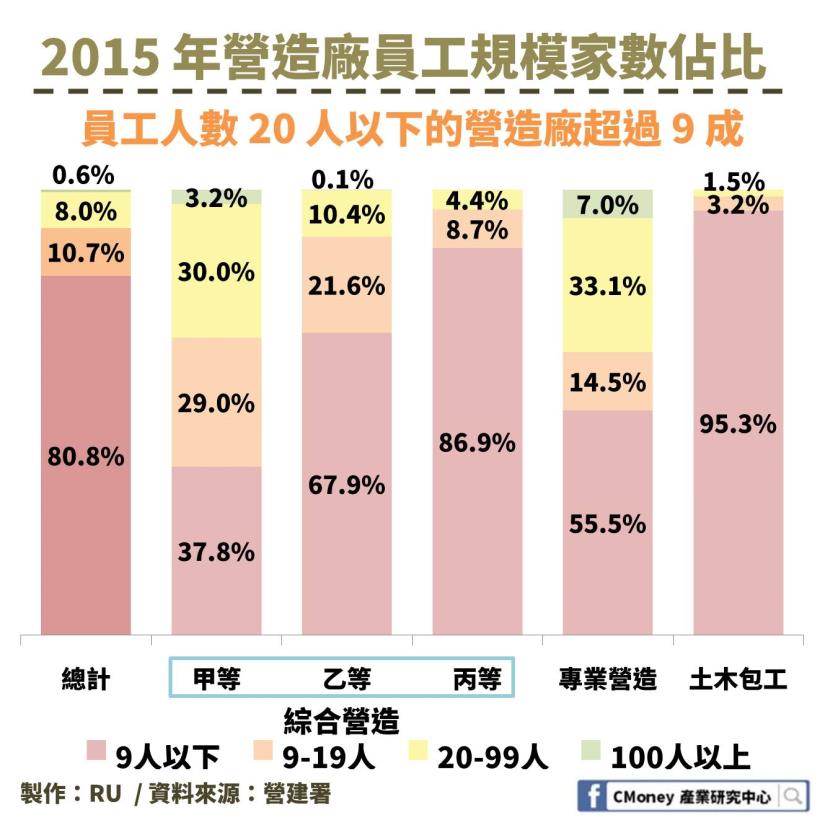
也因此,營造業的員工規模都不大
根據營建署統計,
整體營造業員工人數 9 人以下的企業佔 80.8%
有 9 成以上的企業員工不到 20 人
就連規模較大的甲等綜合營造廠也有 66.8 % 的企業員工少於 20 人
超過 100 人的企業僅占 3.2%
建案在哪工廠就到哪
營造業企業規模小、員工少
每個建案的施工地點又各不相同
因此營造業另一大特色就是公司跟著建案跑
接了哪裡的建案,員工就跟到哪
因此有「移動工廠」的稱號
業務營收靠人脈
營造業業務來源主要分為兩種:民間、政府
民間建案由建設業發包,通常會有償合作的營造廠
或是為了更有效地整合上下游,成立或併購營造廠
另一種民間建案則是來自企業興建廠房
與政府公共工程一樣,以公開招標的方式
讓營造廠來競標
因此,營造廠是否能接到建案,人脈就很重要
♘營造業產業供應鏈
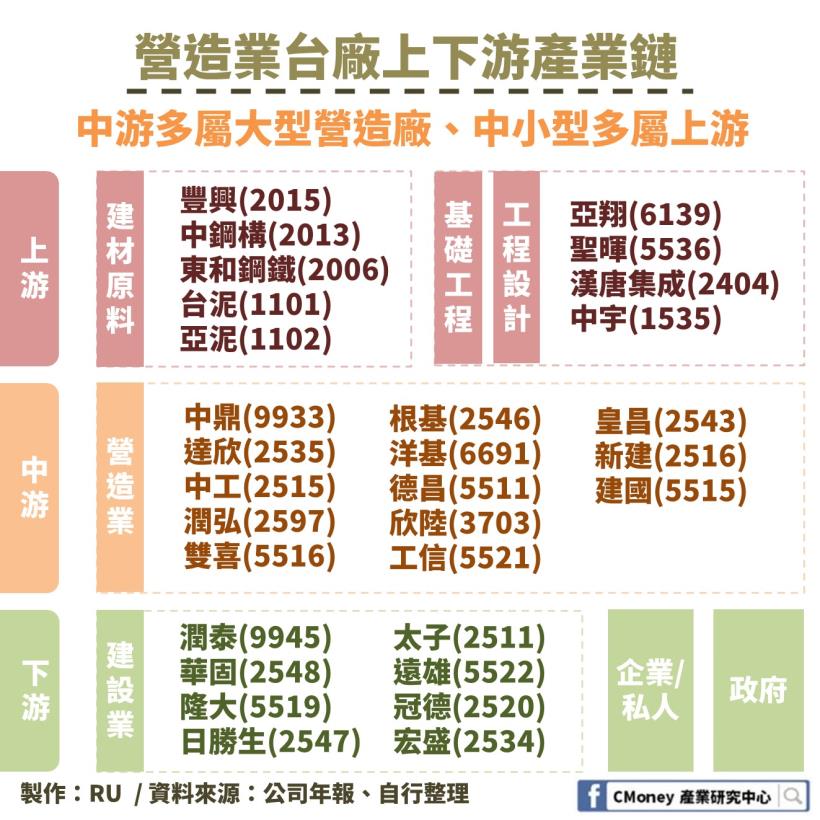
1.上游-建材原料、基礎工程、工程設計
建材原料最主要為鋼筋、水泥
其他還有像是鋼骨、砂石、混凝土等等
基礎工程、工程設計也是由營造業負責
基礎工程負責建築必備機能
像是管線、結構、機電工程等等;
而工程設計則是針對有特殊機能需求的建案所做的半客製化設計
像是無塵室、自動化設備、製程設施、影像系統等等
2.中游-營造業
如同前面所述,營造業負責建案的施工面
3.下游-建設業、政府、私人
民間建案主要由建設公司主導
建築主體蓋好之後也負責後續的裝潢工程的分包、行銷、銷售等
其他民間建案主要來自企業廠房的建廠需求
還有小部分的私人建案,如自宅興建;
公共工程則由政府主導
♘全台最大統包工程營造廠,
憑藉純熟建廠技術擴展全亞洲:中鼎(9933)
中鼎以建造煉油廠、石化廠等傳統營造起家
多角化經營跨足不同產業的廠房建造
像是電力、天然氣、環境工程等等
現在是全台最大設計、採購、建造整合的綜合營造廠
也是亞洲最大的統包工程企業之一
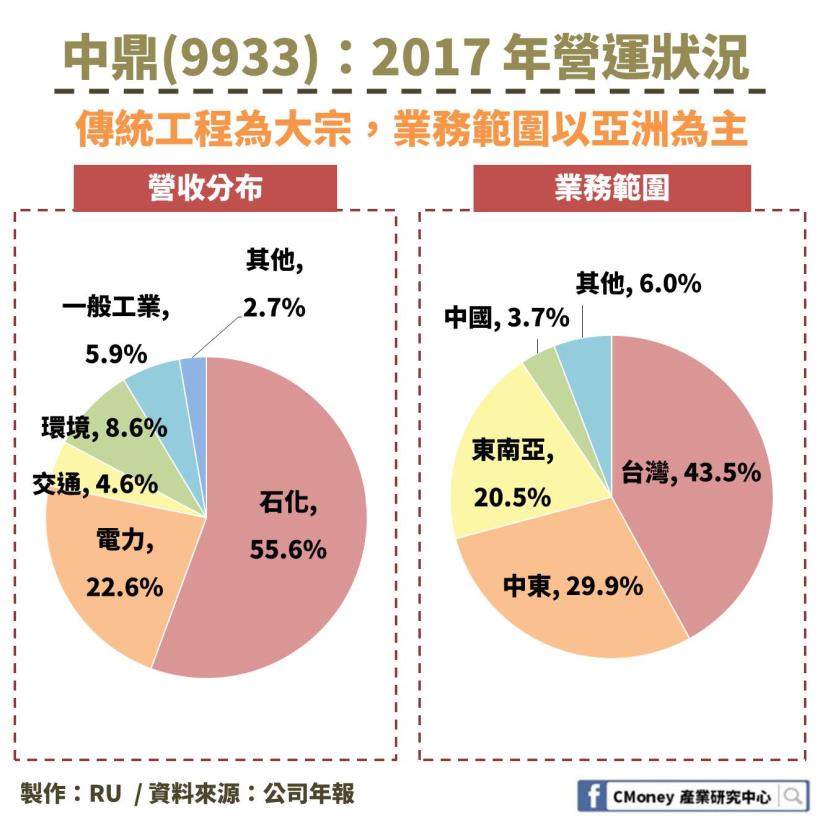
中鼎的業務領域多元
包括煉油、石化、電力、交通、環境工程等等
但主要還是來自石化、電力等傳統營造為大宗
業務範圍以亞洲為主
2017 年最大市場仍為台灣內銷,佔 43.5%
值得注意的是中東地區佔比 29.9%,為中鼎營收的第二大地區
主要是因為中鼎雖無製程專利
但憑藉著扎實的煉油廠建造經驗
在盛產石油的中東地區佔有一席之地
也因此收入來源最大宗為石化產業,佔總營收 55.6%
積極創新,走向智能化營造、高階科技工程
鑒於傳統營造市場已經相當成熟
建案變少、毛利因廠商競爭而逐漸下降
因此中鼎近年來也積極推動機器人、AI等智能化服務
工程也逐漸擴大到技術門檻較高的科技工程
像是近期取得營建署的海汙水處理 BOT 案、無塵室系統也成功拿下鴻海的工程專案
♘走高毛利的高科技工程路線:
聖暉(5536)、漢唐(2404)、亞翔(6139)
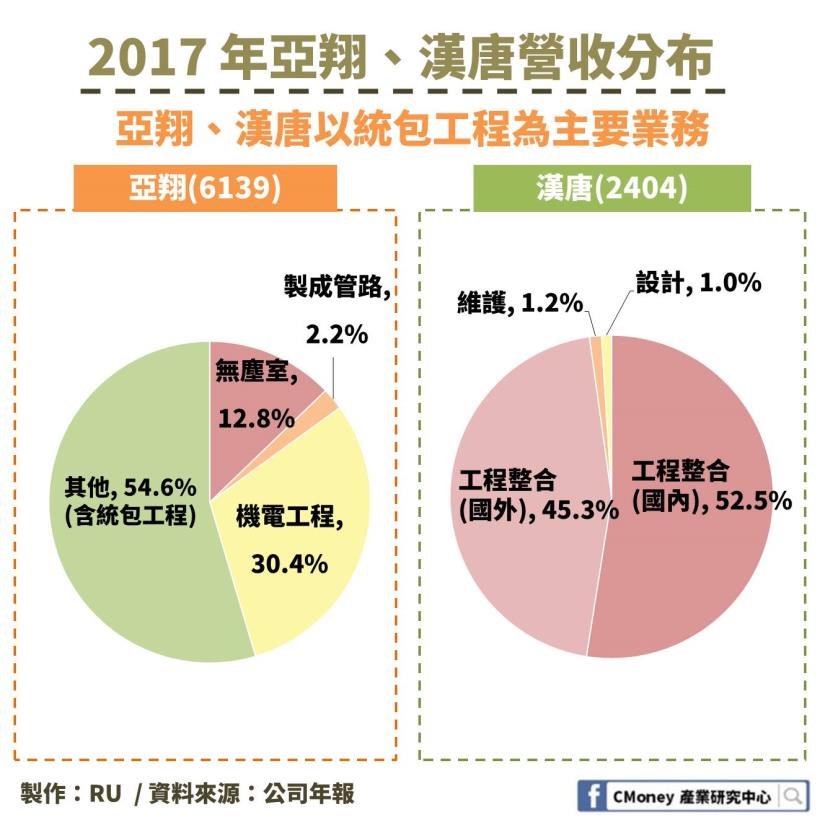
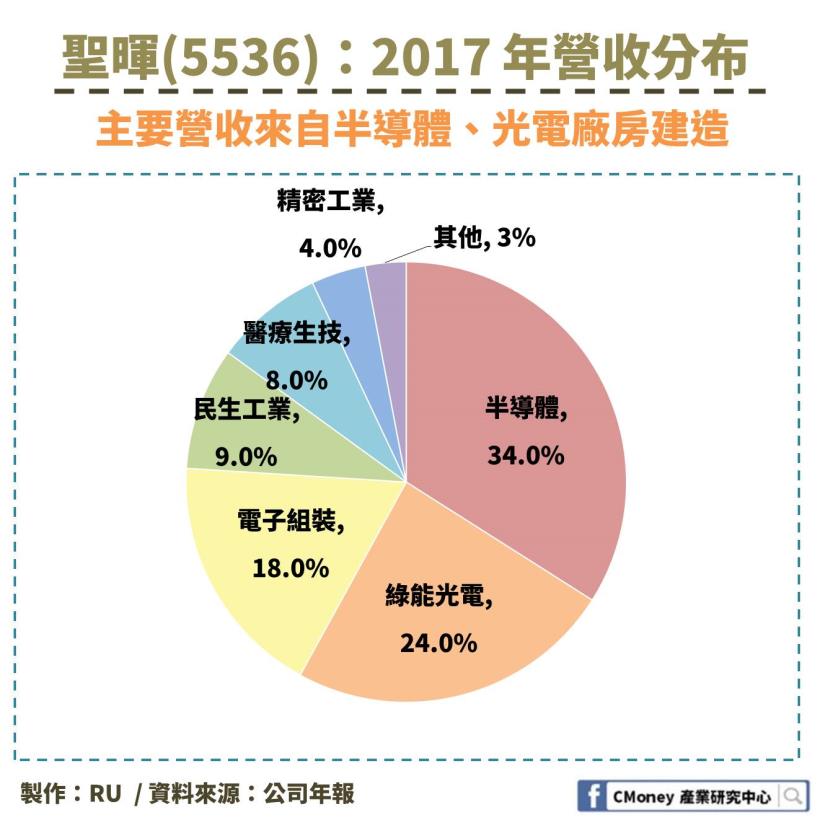
聖暉(5536)、漢唐(2404)、亞翔(6139)都是以科技工程為主要業務
其中無塵室工程的應用廣泛,包括半導體、醫療生技等科技產業的廠房
聖暉、漢唐本身就是電子業廠房、電腦廠房等科技工程起家
而亞翔則是由一般水電工程,跨足到科技工程領域
3 家公司都以半導體相關產業無塵室的統包、機電工程為主要業務
中國政策扶植高科技產業,廠房建設需求大增
2015 年中國政府推動「中國製造 2025」計畫
積極投資高科技產業
這 3 家做科技工程為主的公司均受惠於政府的政策帶領
♘營造業財務結構
現在就來比較前面 4 家企業的財務狀況,
並藉由這些企業來介紹營造業的財務特性:
高科技工程技術門檻高、毛利率也高
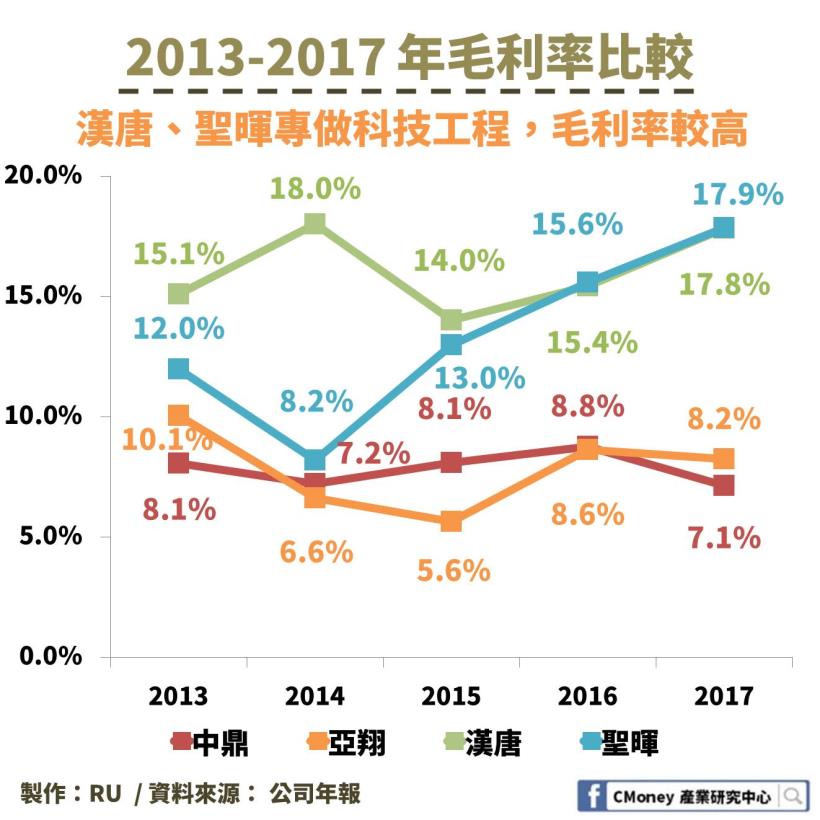
營造產業成熟已久,傳統營造業價格競爭激烈
很大程度地壓縮到毛利空間
因此營造廠紛紛跨足技術門檻較高的高科技領域,以提高毛利率
2013-2017 年 4 家公司毛利率比較中,
專做科技工程的漢唐、聖暉毛利率較高,分別為 17.8% 跟 17.9%
而做傳統營造起家的中鼎、亞翔毛利較低
分別為 7.1% 跟 8.2%
搭上中國半導體產業熱潮,聖暉 EPS 幾乎翻倍
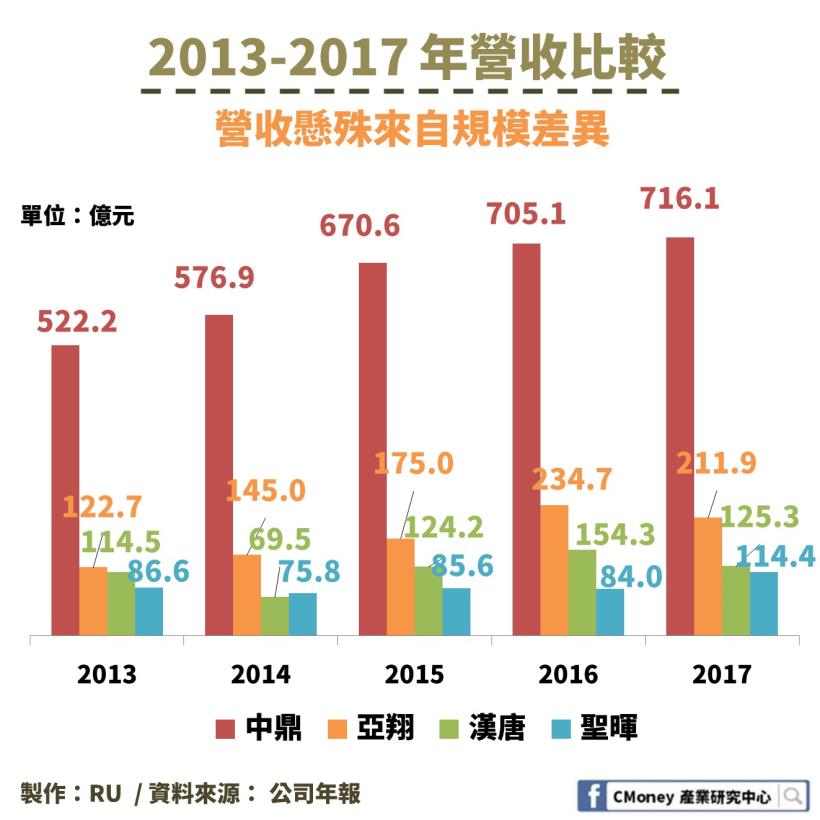
4 家企業營收大致有成長
其中中鼎 2017 年的營收為 716.1 億元,遠高於其他 3 家企業營收
這是因為營造廠的規模不同
中鼎在台灣最大,同時也是亞洲最大統包工程企業之一
營收規模自然比較大
值得注意的是,2017 年聖暉營收 114.4億元
相較於 2016 年的 84 億,年成長 36.2%
主要是因為中國的半導體產業發展熱絡
帶動廠房、無塵室等硬體設備需求大增
加上聖暉擁有多產業、多工種的技術優勢
訂單大增,使得營收有明顯的成長
也因此聖暉的 EPS 從 2016 年的 9.45
2017 年幾乎翻倍成長到 18.17
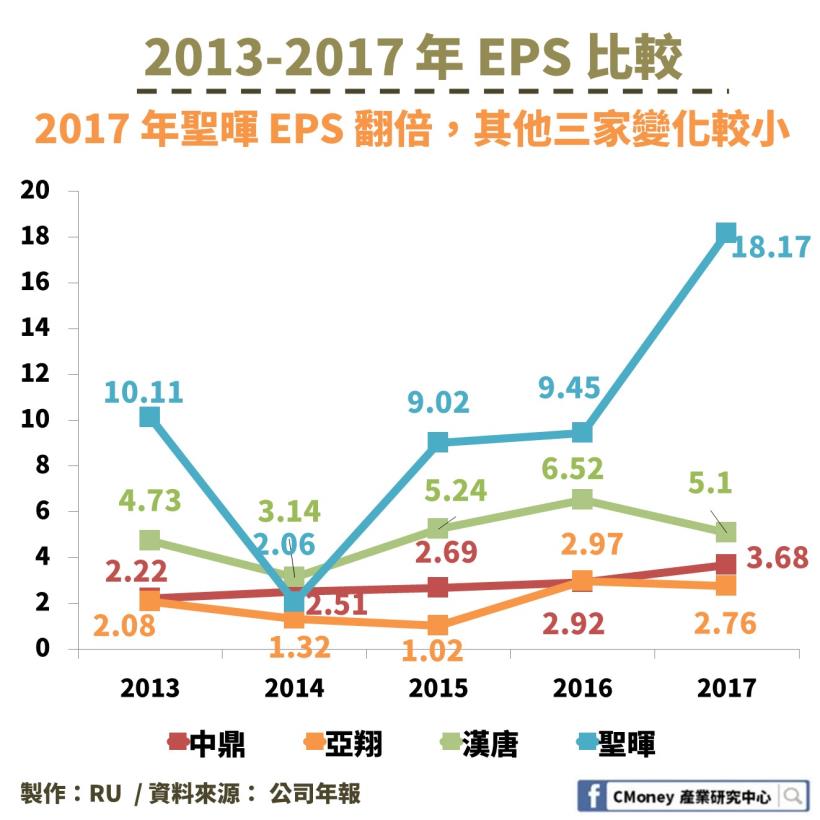
其他 3 家企業在高科技廠房也多有著墨
但在 2013-2017 年間還未看到明顯的成效,EPS 成長不大
不過近期陸續傳出簽約量大增
未來營收的成長動力被看好
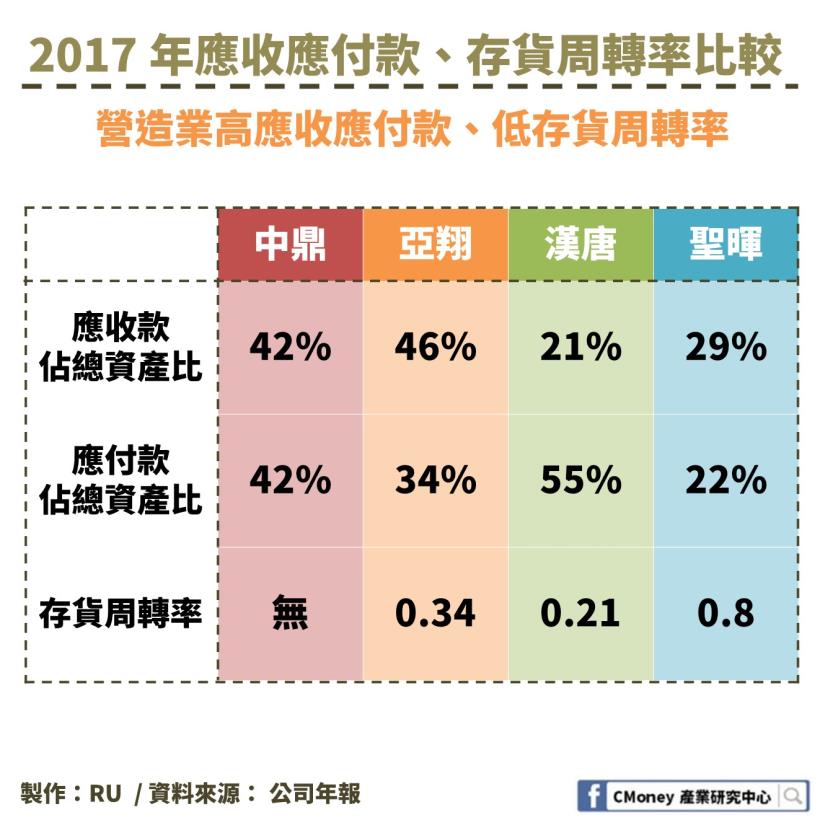
營造業財務特性:高負債比、高應收應付款、低存貨周轉率
營造業的產品是各項工程建設,與一般製造業有很大差異
而其財務結構也有很大不同:
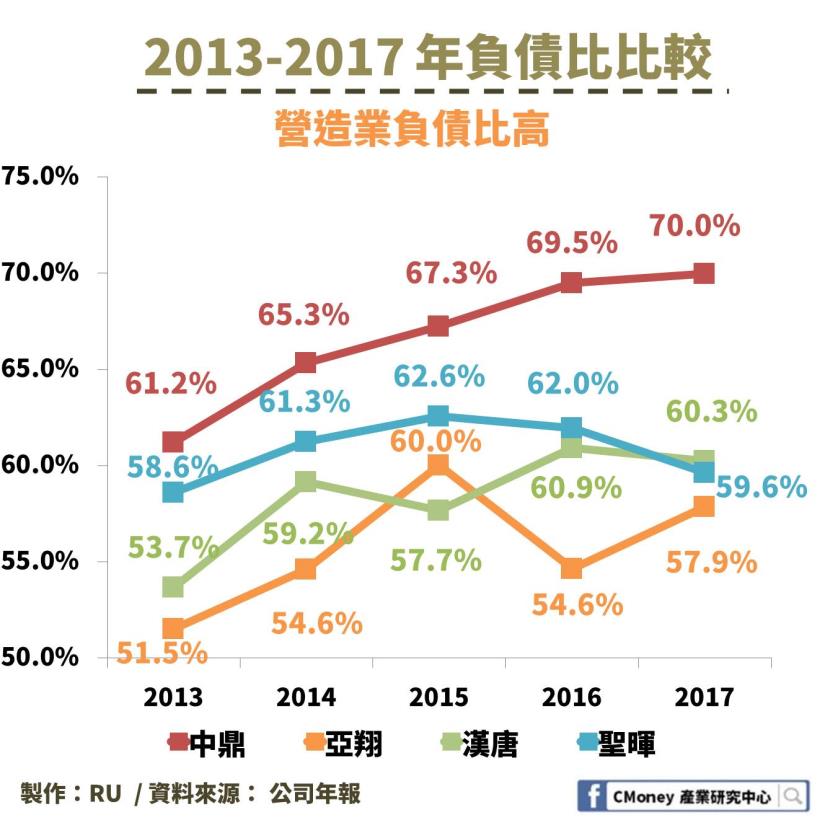
1.高負債比
營造業主要業務就是工程建設
沒有建案時就沒有大筆開銷,因此營建廠沒有太多自有資金
而是有建案時才向銀行貸款 (或是由工程發包的企業撥款)
尤其偏好短期融資,導致負債比率高
營造業負債比平均約 60% 左右
2.高應收款、應付款
如同前面所述,營造業分工明確
舉統包工程的大型營造廠為例,
上是發包的建設公司、下是分包的營造廠、原料廠
因此應收款(對建設公司)、應付款(對分包營造廠、原料廠)金額龐大
3.低存貨周轉率
存貨周轉率 = 銷貨成本 / 平均存貨
用來衡量企業的產品銷售、經營績效
通常存貨周轉率代表存貨周轉越快、績效越好
營造業的存貨周轉率偏低,但不代表經營績效不好
而是營造業將工程、建材視為存貨
因此存貨金額龐大,拉低存貨周轉率
營造業潛在危機:
高度競爭、勞工短缺、成本壓力、資金調度難
建案是龐大工程,參與的產業多
其中也藏有許多潛在風險、危機:
1.紅海競爭
傳統的營造業廠商眾多
加上取得建案是以競標方式,價低者得
不但施工品質下降、工安事故頻傳
也可能因將競標價格壓得太低
接建案後反而造成經營不易
2.基層勞工短缺
少子化問題日趨嚴重
而營造業又屬於出勞力型工作
新生代從事意願不高,造成勞工短缺
3.原物料成本上漲
營造業建材主要為鋼筋水泥
近年來原物料國際價格上揚
導致成本上升,壓縮毛利
4.資金調度困難
營造業負債比高,多來自銀行短期融資
但一個建案施工時間長
也常常會發生工程延期而須繳交違約金,等於在做白工
因此營造業被退票的比例高,可能被列為拒絕往來戶
在資金調度、融資上變得困難
♘營造業景氣與未來發展
營造業過去被稱為「火車頭工業」,能夠帶動景氣成長
至今政府仍會以推動大型公共工程來刺激景氣,如近期的前瞻基礎建設
但事實上,營造業已無法帶動景氣成長
高產值的半導體、光電產業成為新的景氣火車頭
現在營造業的成長動能主要受房市、公共政策的影響較大
傳統營造走入紅海
高科技工程新藍海
以傳統工程為主的營造廠商已進入紅海競爭的時代
毛利空間一再地被壓縮
因此營造廠紛紛跨領域、以多角化經營因應產業變動
高科技產業的相關工程建設技術門檻較高、毛利也較高
是很多營造廠積極發展的新方向
尤其在電子、醫療生技、環境工程等熱門產業
無塵室系統、機電整合、廠房建設等工程仍是一片藍海
成也中國、敗也中國
近年中國政府積極扶植高科技產業
在「中國製造 2025」政策的帶領下
半導體相關產業投資大增,帶動廠房建設需求
不少專業於相關工程的營造廠都受惠於這波需求
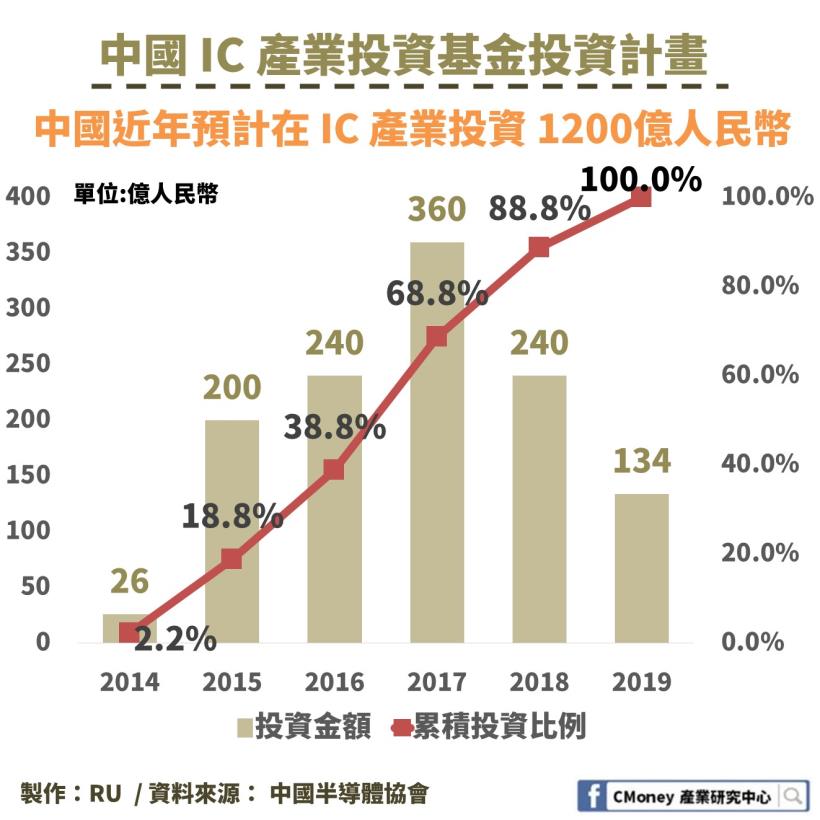
中國半導體大基金由中國政府、金融業、電信等產業組成
在 2014-2019 年預計在 IC 產業投資 1200 億人民幣
顯示中國官方欲大力培植 IC 產業
然而話題持續延燒的中美貿易戰中
美國開戰的目的也是壓制「中國製造 2025」
因此對中國相關科技產業產品課高關稅
半導體相關產業也會受到影響,需要持續追蹤