我的網誌
大盤解析
費半獨強撐盤,大盤僅小幅收紅
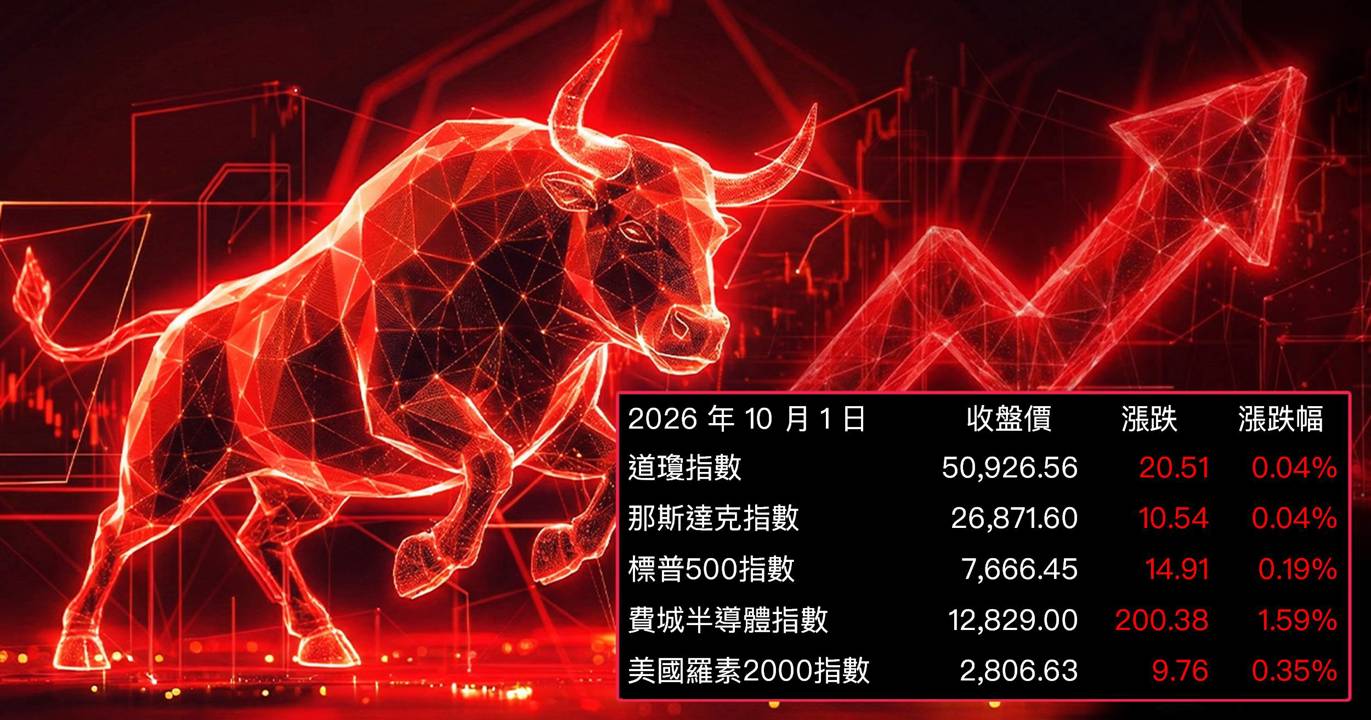
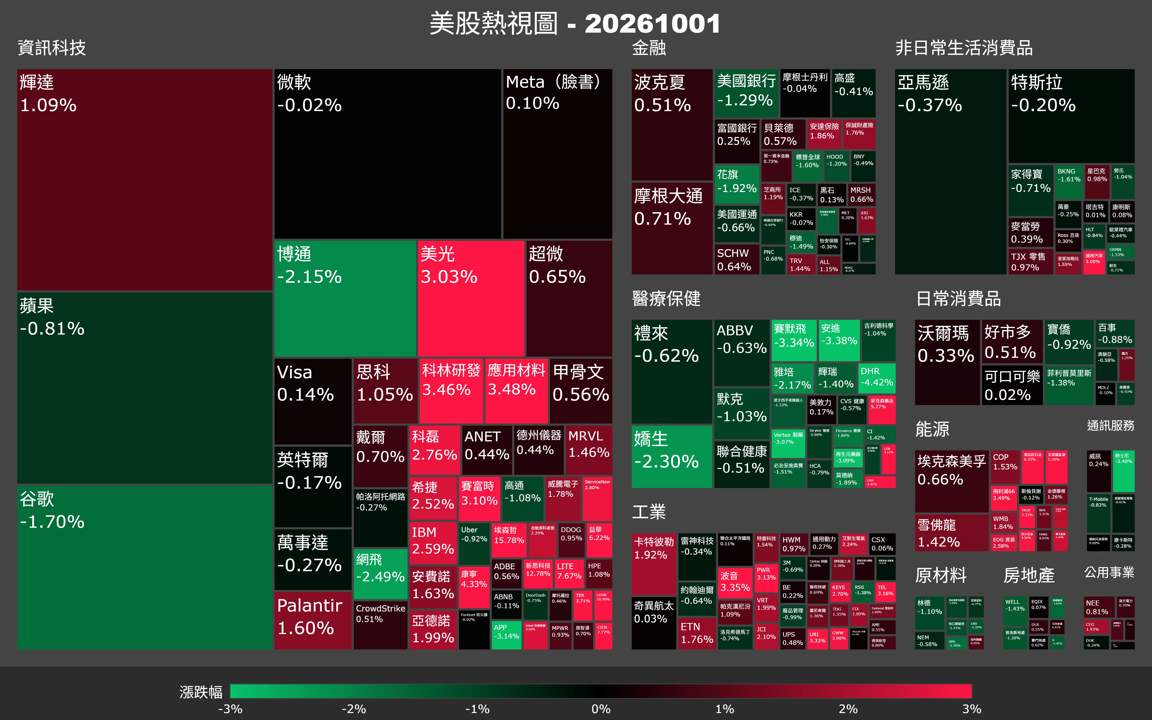
今日美股最大主線是半導體設備族群強勢反彈,費城半導體指數(SOXX)大漲1.59%,成為市場最亮眼的一塊,但其他指數幾乎原地踏步。標普500指數收在7,666.45點,上漲0.19%;道瓊工業指數收在50,926.56點,僅微漲0.04%;那斯達克指數收在26,871.60點,同樣上漲0.04%;羅素2000小型股指數收在2,806.63點,漲幅0.35%。整體盤面呈現「半導體亮眼、大盤平靜」的格局,資金集中在特定族群而非全面擴散。
殖利率盤中飆至24年高點,壓抑風險偏好
今日市場最大的逆風來自美國公債市場。10年期公債殖利率在盤中升至約5.34%,創下2002年以來的24年新高,30年期殖利率同步攀至多年高點,財政赤字隱憂持續壓迫長債。雖然殖利率盤中稍微回落,但高利率環境仍讓成長股估值承壓,科技巨頭如博通(AVGO)下跌2.15%、Google母公司Alphabet(GOOG)下跌1.71%、蘋果(AAPL)下跌0.81%,反映高殖利率環境對高本益比個股的選擇性殺傷。相對地,失業金申請人數降至19.7萬、優於預期的數據,稍微緩和了市場的恐慌情緒,讓殖利率得以從高點回落,也支撐大盤未進一步走弱。
Micron財報激勵記憶體與設備族群全面走強
記憶體與半導體設備族群今日集體表現強勢,主要受到美光(MU)昨日盤後公布2026財年第四季與全年創紀錄財報的激勵效應延燒。美光今日大漲3.03%,收在1,097.39美元,帶動科林研發(LRCX)上漲3.53%、應用材料(AMAT)上漲3.50%、科磊(KLAC)上漲2.77%,顯示市場對半導體設備需求前景仍樂觀。輝達(NVDA)上漲1.09%,台積電ADR(TSM)上漲0.66%,Marvell(MRVL)上漲1.46%,Arm上漲0.93%,半導體族群整體呈現正面表現。
科技巨頭分歧,博通與Google逆勢走弱
在大型科技股方面,表現出現明顯分歧。Palantir(PLTR)上漲1.60%、Meta(META)小漲0.10%,而微軟(MSFT)幾乎平收,下跌0.02%。特斯拉(TSLA)小跌0.20%,亞馬遜(AMZN)下跌0.37%。博通(AVGO)下跌2.15%、Google(GOOG)下跌1.71%為大型科技股中跌幅最深,顯示在殖利率高壓環境下,估值較高或法人換碼壓力較大的個股率先承壓,市場資金呈現明顯的族群輪動,從軟體與平台股流向半導體硬體族群。
台股連動:半導體設備鏈或有補漲空間,高本益比股需留意殖利率壓力
美股今日費半指數大漲1.59%,美光財報激勵記憶體與半導體設備族群全面走強,對台灣相關供應鏈族群有正面牽引效果,晶圓代工、記憶體模組、IC設計與設備耗材族群今日開盤可留意跟漲機會。然而,10年期美債殖利率盤中飆至5.34%的24年高點,對高本益比的科技股形成壓力,博通、Alphabet等大型科技股逆勢走弱,提醒台股中估值偏高的AI伺服器組裝與高價IC設計股需留意殖利率持續高位帶來的震盪風險。台積電ADR今日小漲0.66%,整體科技大盤走勢偏平,建議開盤先觀察量能是否擴大,再決定追價力道。機會族群可先觀察半導體設備耗材、記憶體模組、IC設計。風險族群則留意AI伺服器組裝、高本益比軟體股,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
殖利率飆24年新高,財政隱憂壓迫長債市場
美國10年期公債殖利率今日盤中升至約5.34%,創下2002年以來最高水準,30年期殖利率亦觸及多年高點。市場對美國財政赤字的擔憂持續升溫,推動長債殖利率走高,對高估值成長股形成直接壓力。雖然殖利率盤中稍微回落,但高利率環境已對科技巨頭的本益比估值產生明顯衝擊,博通、Alphabet等個股今日跌幅居前,反映資金在高殖利率環境下對利率敏感型個股的規避。
• 美國10年期公債殖利率盤中升至5.34%,創2002年以來24年新高,30年期同步攀升。
• 財政赤字隱憂是此波殖利率攀升的主要驅動力,市場擔憂美國長期債務可持續性。
• 高殖利率直接壓抑成長股估值,博通下跌2.15%、Alphabet下跌1.71%為科技巨頭中跌幅最深。
• 殖利率盤中回落,緩解市場部分恐慌,標普500未進一步下跌,維持小幅收紅。
• 若10年期殖利率持續維持5%以上,市場對科技股的估值重新定價壓力將持續存在。
初領失業金降至19.7萬,就業市場韌性仍強
美國勞工部今日公布上週初領失業金人數降至19.7萬,優於市場預期的約20萬,顯示美國就業市場依然維持強勁韌性。這項數據對美股而言是雙面刃:一方面代表經濟基本面穩健,另一方面也意味Fed短期內降息壓力並不迫切,可能使殖利率維持高位的時間更長。今日殖利率從高點稍微回落,就業數據優於預期提供了一定的情緒緩衝,讓大盤未因殖利率創高而進一步下跌。
• 初領失業金人數降至197,000,低於市場預期的約200,000,就業市場韌性仍強。
• 強勁就業數據代表美國經濟「軟著陸」情境持續,企業獲利前景相對穩定。
• 但就業強勁也代表Fed降息壓力不急,市場降息預期可能進一步延後。
• 數據公布後,殖利率從5.34%的盤中高點稍微回落,緩解了市場的殺傷力。
• 搭配高殖利率環境,就業數據強勁對高本益比成長股而言是隱憂而非利多。
個股
美光創紀錄財報激勵,帶動半導體設備族群全面走強
美光(MU)昨日(9月30日)盤後公布2026財年第四季及全年業績,雙雙創下歷史新高,並釋出2027財年正面展望與指引。激勵效應今日持續發酵,美光股價大漲3.03%,更帶動半導體設備族群集體走強,科林研發、應用材料、科磊漲幅均逾2.7%至3.5%,費城半導體指數大漲1.59%,成為今日大盤最強勢的一塊。市場解讀美光亮眼財報為AI與HBM記憶體需求持續爆炸性成長的具體佐證,進一步強化半導體供應鏈的多頭信心。
• 美光公布2026財年Q4及全年業績創歷史新高,並對2027財年提出正面展望與財測指引。
• 美光今日收漲3.03%,收在1,097.39美元,是今日半導體族群漲勢的最直接催化劑。
• 科林研發(LRCX)漲3.53%、應用材料(AMAT)漲3.50%、科磊(KLAC)漲2.77%,設備族群全面跟漲。
• 美光財報被市場解讀為AI與HBM記憶體需求持續強勁的最有力佐證。
• 費城半導體指數今日大漲1.59%,成為五大指數中漲幅最亮眼的一個。
放大鏡觀點
半導體撐住漲勢,但殖利率才是最大風險變數
今日盤面最重要的觀察是:即便10年期公債殖利率盤中飆升至24年高點5.34%,費半族群仍硬撐上漲1.59%,顯示半導體的基本面需求敘事(尤其是AI與HBM記憶體)足以暫時對抗高利率壓力。這代表市場目前選擇「相信半導體週期仍在上行」,而非全面撤退。然而,博通、Alphabet、蘋果等高估值巨頭的明顯回落也清楚顯示,殖利率若繼續停在5%以上,資金的選擇性必然愈來愈強——只有具備明確獲利增長催化(如美光財報)的族群才能頂住壓力,其餘高本益比標的將持續面臨估值修正風險。投資策略上,追強勢的半導體設備族群仍可考慮,但需留意殖利率能否有效回落,否則整體科技股的估值天花板將持續壓低。
殖利率5%以上不退,科技股估值面臨長期重定價
目前市場最大的分歧在於:美國10年期殖利率能否在短期內從5%以上回落。財政赤字隱憂、就業市場持續強韌,讓Fed降息的迫切性大幅降低,若後續通膨數據或就業報告持續偏強,殖利率維持高位的時間恐比市場預期更長。在此環境下,科技股整體本益比的合理中樞將往下調整,當前那斯達克、標普500的估值水準能否撐住,高度依賴企業財報是否持續超預期。博通今日2.15%的跌幅值得留意,若法人對AI資本支出趨緩出現疑慮,相關個股的修正空間仍大。
財報週前夕:非農就業是下週最大的市場試金石
展望近期,數據面最關鍵的是即將公布的美國9月非農就業報告,若就業人數再次大幅超預期,可能進一步壓縮Fed降息空間,10年期殖利率恐再測5.34%高點甚至上破,對高本益比科技股將形成新一波壓力;反之若就業降溫,殖利率回落、科技股估值壓力減輕。財報方面,市場將陸續進入Q3財報季,企業對第四季指引的樂觀程度將成為下一階段多空的決定性因素。若美光財報所代表的AI需求訊號被更多半導體與雲端業者的財報確認,費半族群有機會繼續領漲;若指引保守,高殖利率環境下資金恐加速轉向防禦性類股。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。